Subentro nel contratto di locazione (cessione): modulo PDF e Word da scaricare
Il subentro è il cambio di una delle parti in un contratto di affitto che continua alle stesse condizioni: un nuovo inquilino al posto del vecchio (cessione, serve il consenso del proprietario) oppure un nuovo proprietario o un erede (subentro per legge). La cessione va comunicata all'Agenzia delle Entrate con il modello RLI entro 30 giorni pagando 67 euro; il subentro per legge non paga imposta. Qui c'è la scrittura privata da firmare in tre.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
Cessione o subentro per legge?
| Caso | Cosa serve | Agenzia delle Entrate |
|---|---|---|
| Un nuovo inquilino prende il posto del vecchio (coinquilino che cambia, cessione a un terzo) | Scrittura privata firmata da inquilino uscente, subentrante e proprietario (art. 1406 c.c.): senza il suo consenso la cessione non vale, salvo locazioni commerciali con cessione dell’azienda | Modello RLI entro 30 giorni; imposta di registro 67 euro (2% del corrispettivo, minimo 67, se il subentrante paga qualcosa all’uscente) |
| L’immobile viene venduto: il compratore subentra al locatore (art. 1599 c.c.) | Nessun atto tra le parti; il nuovo proprietario avvisa l’inquilino per lettera con i dati per i pagamenti | Comunicazione con RLI, senza imposta |
| Morte del locatore o dell’inquilino: subentrano gli eredi; per l’inquilino anche coniuge, parenti e conviventi abituali (art. 6 L. 392/1978) | Lettera di comunicazione all’altra parte con il documento che prova il titolo | Comunicazione con RLI, senza imposta |
| Separazione o divorzio: il coniuge assegnatario della casa subentra all’altro | Provvedimento del giudice | Comunicazione con RLI, senza imposta |
Cosa scrivere nella scrittura privata
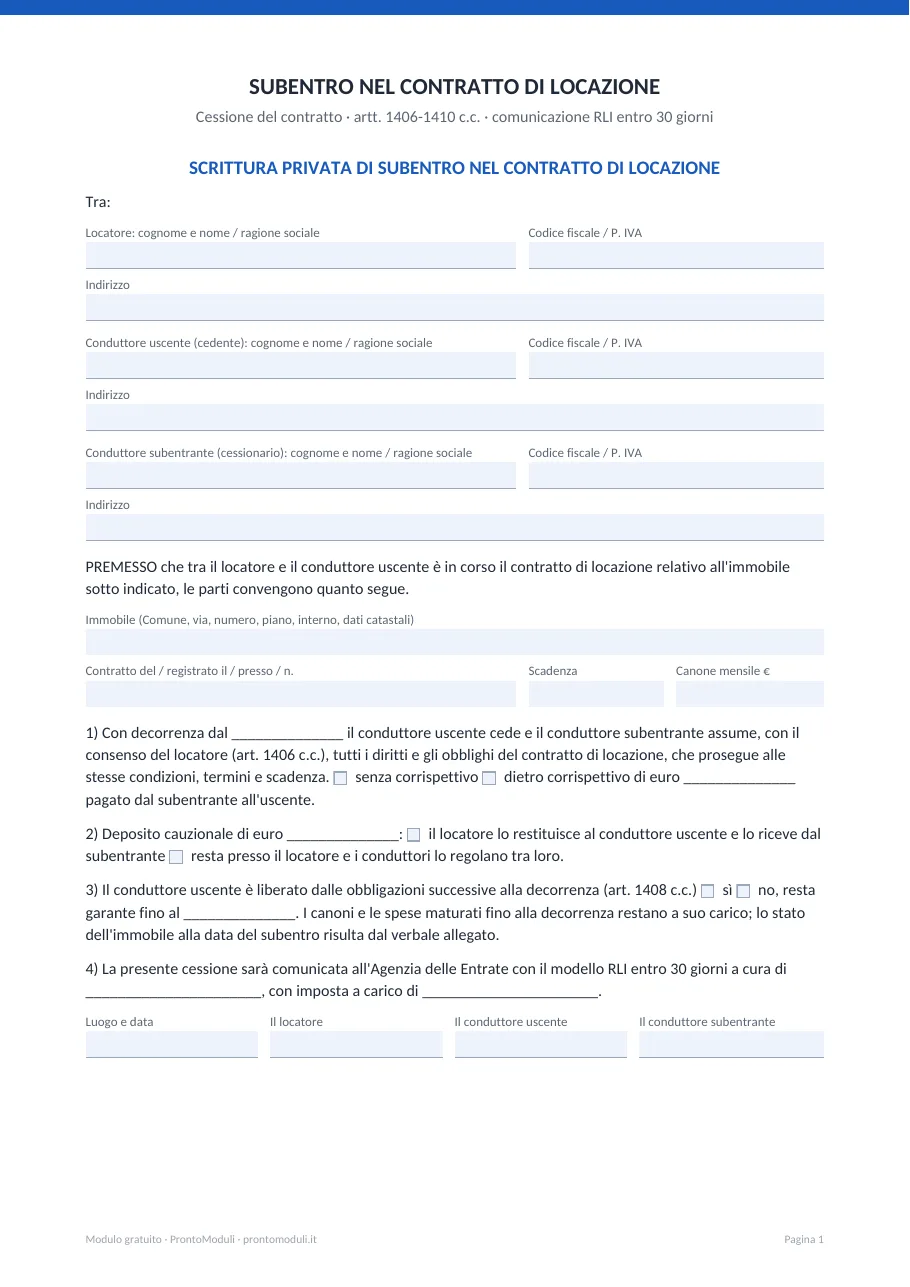
- le tre parti: locatore, conduttore uscente, conduttore subentrante;
- gli estremi del contratto (data, registrazione, scadenza, canone);
- la data di decorrenza del subentro e la conferma che il contratto continua alle stesse condizioni;
- cosa succede al deposito cauzionale: il proprietario lo restituisce all’uscente e lo riceve dal subentrante, oppure i due inquilini se lo regolano tra loro;
- la liberazione dell’uscente dagli obblighi futuri (il proprietario può riservarsi di non liberarlo, art. 1408 c.c.) e le firme.
Se il proprietario cambia, il nuovo può confermare o scegliere la cedolare secca nella comunicazione RLI; se cambia l’inquilino l’opzione del locatore resta. Chi ha la cedolare non paga l’imposta di registro sulla cessione.
Domande frequenti
Come fare un subentro in un contratto di locazione?
Con una scrittura privata firmata da inquilino uscente, subentrante e proprietario, poi comunicata all’Agenzia delle Entrate con il modello RLI entro 30 giorni. Se il subentro è per legge (vendita, eredità) basta la comunicazione.
Che differenza c’è tra cessione e subentro?
La cessione è volontaria e richiede il consenso di tutti; il subentro per legge avviene da solo quando l’immobile è venduto o una parte muore. Cambia anche l’imposta: 67 euro per la cessione, nulla per il subentro per legge.
Qual è il modello RLI per il subentro?
È lo stesso modello RLI delle registrazioni, nella sezione degli adempimenti successivi, con il codice della cessione o del subentro; si invia online o in ufficio entro 30 giorni.
Quanto costa fare un subentro?
67 euro di imposta di registro per la cessione senza corrispettivo (2% con il minimo di 67 se c’è un corrispettivo); niente se il locatore ha la cedolare secca o se il subentro è per legge.
Chi comunica il subentro?
Una qualsiasi delle parti, di solito il locatore o il subentrante, con il modello RLI; le parti restano responsabili in solido dell’imposta.
Scrittura privata scritta da ProntoModuli sul codice civile. La comunicazione all'Agenzia delle Entrate si fa con il modello RLI (pagina collegata).
- Cessione e subentro nei contratti di locazione: imposte e comunicazione · Agenzia delle Entrate
- Codice civile, artt. 1406-1410 (cessione del contratto) e 1599 (trasferimento della cosa locata) · Normattiva
- Legge 27 luglio 1978, n. 392, art. 6 (successione nel contratto) · Normattiva