Istanza di autotutela (Agenzia delle Entrate): modulo PDF e Word da scaricare
Con l'istanza di autotutela chiedi all'ufficio che ha emesso un atto (avviso di accertamento, comunicazione di irregolarità, cartella, avviso di liquidazione) di annullarlo o correggerlo da solo, senza fare ricorso. Dal 2024 in certi casi l'Agenzia è obbligata a rispondere entro 90 giorni. Qui c'è il modello da compilare; l'Agenzia ne pubblica anche uno suo in Word (link tra le fonti).
Gratis, si scarica subito, senza lasciare email.
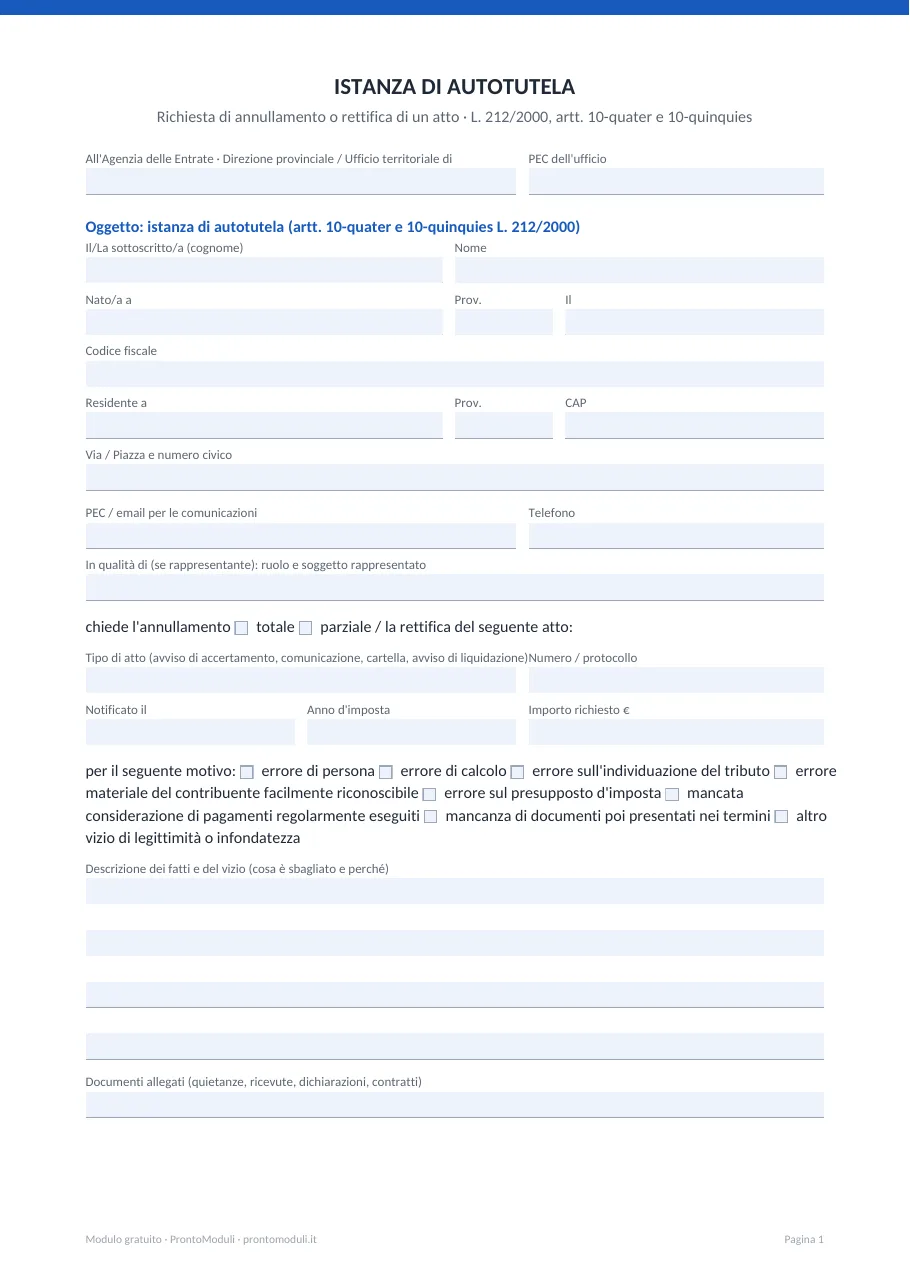
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
Autotutela obbligatoria e facoltativa
| Obbligatoria (art. 10-quater) | Facoltativa (art. 10-quinquies) |
|---|---|
| L’ufficio deve annullare l’atto se c’è un errore evidente: errore di persona, di calcolo, sul tributo, errore materiale del contribuente facilmente riconoscibile, errore sul presupposto d’imposta, pagamenti regolari non considerati, documenti mancanti poi presentati nei termini. | In tutti gli altri casi di atto illegittimo o infondato l’ufficio può annullarlo, anche dopo il termine di un anno. |
| Non si applica se c’è una sentenza definitiva a favore dell’Agenzia o se è passato più di un anno da quando l’atto è diventato definitivo perché non l’hai impugnato. | Non si applica dopo una sentenza definitiva a favore dell’Agenzia o se l’atto è stato definito con adesione, acquiescenza o conciliazione. |
| Il rifiuto, anche tacito dopo 90 giorni, si può impugnare davanti alla Corte di giustizia tributaria. | Si può impugnare solo il rifiuto espresso. |
Hai 60 giorni dalla notifica per impugnare l’atto davanti alla Corte di giustizia tributaria: l’istanza di autotutela non li sospende e non li allunga. Se l’atto è importante, valuta con un professionista se fare anche il ricorso.
Cosa scrivere
- i tuoi dati (o quelli del rappresentante) e un recapito, meglio una PEC;
- gli estremi dell’atto: tipo, numero, data di notifica, anno d’imposta;
- i fatti e il vizio: cosa è sbagliato e perché (per esempio «il pagamento del 16/06 non è stato considerato», con la quietanza);
- la richiesta: annullamento totale o parziale, o correzione;
- l’elenco dei documenti allegati che provano quello che dici, e la firma.
Dove si manda
All’ufficio che ha emesso l’atto (Direzione provinciale, ufficio territoriale), con un mezzo che certifica l’invio: PEC dell’ufficio (è sul sito dell’Agenzia), servizi telematici (consegna documenti nell’area riservata), o a mano allo sportello con ricevuta. Per le cartelle dell’Agenzia delle Entrate-Riscossione, se l’errore è nel ruolo, l’istanza va all’ente che ha emesso il ruolo; se riguarda la notifica o la riscossione, a Riscossione.
È il caso più frequente e rientra nell’autotutela obbligatoria: allega la quietanza dell’F24 e indica codice tributo, anno e importo.
Domande frequenti
Come si presenta una richiesta di autotutela?
Con un’istanza scritta e firmata all’ufficio che ha emesso l’atto, via PEC, servizi telematici o allo sportello, con gli estremi dell’atto, il motivo e i documenti.
Quanto tempo ha l’Agenzia delle Entrate per rispondere?
Nei casi di autotutela obbligatoria, 90 giorni: passati quelli, il silenzio vale come rifiuto e si può impugnare. Nei casi facoltativi non c’è un termine.
Cosa succede se l’istanza viene respinta?
Se era obbligatoria, puoi impugnare il rifiuto (anche tacito) davanti alla Corte di giustizia tributaria. Se era facoltativa, solo il rifiuto espresso.
L’istanza sospende la cartella o l’accertamento?
No. I termini per pagare o fare ricorso restano quelli dell’atto. Puoi chiedere separatamente la sospensione.
Serve l’avvocato o il commercialista?
No, l’istanza la puoi presentare da solo. Per atti di importo alto conviene farsi assistere, anche per decidere se fare ricorso.
Modello scritto da ProntoModuli sullo Statuto del contribuente. L'Agenzia delle Entrate pubblica anche un suo modello in Word: il link è tra le fonti, puoi usare quello.
- Statuto del contribuente, L. 212/2000, artt. 10-quater (autotutela obbligatoria) e 10-quinquies (autotutela facoltativa) · Normattiva
- Scheda autotutela: casi, modalità e termini · Agenzia delle Entrate
- Modello «Richiesta di esercizio dell'autotutela» (Word) · Agenzia delle Entrate