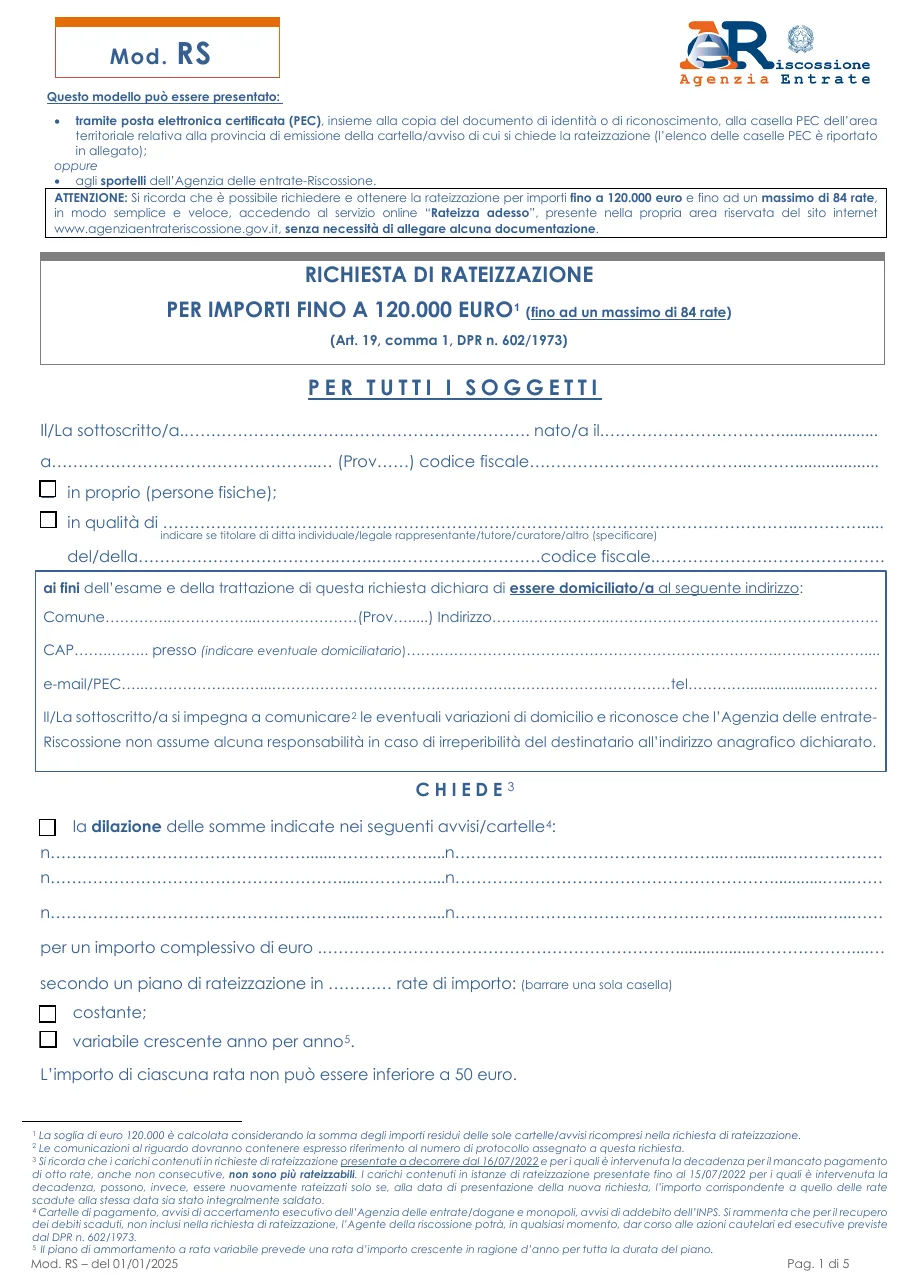
Richiesta di rateizzazione cartelle (modello RS): modulo originale in PDF
Chi ha cartelle o avvisi dell'Agenzia delle Entrate-Riscossione fino a 120.000 euro può chiedere di pagarli a rate senza documentare la difficoltà: fino a 84 rate mensili per le richieste presentate nel 2025 e nel 2026 (96 nel 2027-2028, 108 dal 2029). Si fa online con «Rateizza adesso» oppure con il modello RS originale che scarichi qui, da inviare via PEC o allo sportello. Rata minima 50 euro.
Lo trovi anche sul sito dell'Agenzia delle Entrate-Riscossione. Gratis, si scarica subito, senza lasciare email.
Quante rate
| Richiesta | Debito | Rate | Modulo |
|---|---|---|---|
| Semplice richiesta (senza documenti) | fino a 120.000 euro per ogni richiesta | fino a 84 (2025-2026), 96 (2027-2028), 108 (dal 2029) | RS, questo |
| Documentata (ISEE o indici di bilancio) | fino a 120.000 euro, se chiedi più rate del massimo semplice | da 85 a 120 | RDF (persone fisiche e ditte individuali in semplificata) o RDG (altri) |
| Documentata | oltre 120.000 euro | fino a 120 | RDF / RDG |
La rata minima è di 50 euro; si può scegliere la rata costante o crescente anno per anno. La soglia dei 120.000 euro si calcola sulle sole cartelle incluse nella richiesta.
Come si presenta
- Online, in area riservata (SPID, CIE, CNS) con il servizio «Rateizza adesso»: è la via più rapida, il piano arriva subito.
- Con il modello RS: via PEC alla casella dell’area territoriale della provincia che ha emesso la cartella (l’elenco è nelle ultime pagine del modulo), con la copia del documento; oppure allo sportello, su appuntamento.
Come si compila
- i tuoi dati, il domicilio per le comunicazioni e PEC o email; se chiedi per una società o un’altra persona, in che veste;
- i numeri delle cartelle o degli avvisi e l’importo complessivo;
- il numero di rate (massimo 84) e il tipo di rata, costante o crescente;
- la dichiarazione di temporanea difficoltà e quelle sulle procedure di crisi (barrare);
- data, firma e, se consegna un’altra persona, la delega alla presentazione con i documenti di entrambi.
Si perde il piano se non si pagano 8 rate, anche non consecutive: il debito residuo torna riscuotibile in un’unica soluzione e quelle somme non si possono più rateizzare. Con il pagamento della prima rata si fermano le nuove azioni esecutive (non il fermo e l’ipoteca già iscritti, che restano finché il debito non è saldato).
Domande frequenti
Come funziona la rateizzazione dell’Agenzia delle Entrate-Riscossione nel 2026?
Per debiti fino a 120.000 euro basta la richiesta, senza documenti, fino a 84 rate mensili; per più rate o importi maggiori serve la richiesta documentata con ISEE o indici di bilancio, fino a 120 rate.
Quanto tempo ho per richiedere la rateizzazione?
Si può chiedere in qualsiasi momento, anche dopo la scadenza della cartella, finché il debito non è stato riscosso.
Cosa succede se non pago la prima rata?
Il piano non parte e le azioni di riscossione proseguono. La decadenza vera e propria scatta con 8 rate non pagate, anche non consecutive.
La rateizzazione sospende il fermo amministrativo?
Con la prima rata pagata non possono essere iscritti nuovi fermi né ipoteche e si fermano le nuove azioni esecutive; i fermi già iscritti restano fino al saldo, salvo che Riscossione ne sospenda gli effetti.
Come riattivare una rateizzazione decaduta?
Per le richieste presentate dal 16 luglio 2022 i carichi decaduti non si possono più rateizzare; per quelle precedenti si può chiedere un nuovo piano dopo aver saldato le rate scadute.
Quali interessi si pagano?
Sulle rate si applicano gli interessi di dilazione nella misura stabilita per legge, indicati nel piano di ammortamento che ricevi.
Il PDF che scarichi è il modello originale pubblicato dall'ente, senza modifiche.
- Modello RS, richiesta di rateizzazione fino a 120.000 euro in massimo 84 rate (PDF originale) · Agenzia delle Entrate-Riscossione
- Istanze a semplice richiesta: regole e servizio Rateizza adesso · Agenzia delle Entrate-Riscossione
- Istanze documentate (modelli RDF e RDG) · Agenzia delle Entrate-Riscossione
- D.P.R. 29 settembre 1973, n. 602, art. 19 (dilazione del pagamento), come modificato dal D.Lgs. 110/2024 · Normattiva