Accordo di piano di rientro: pagamento rateale di un debito tra creditore e debitore: modulo PDF e Word da scaricare
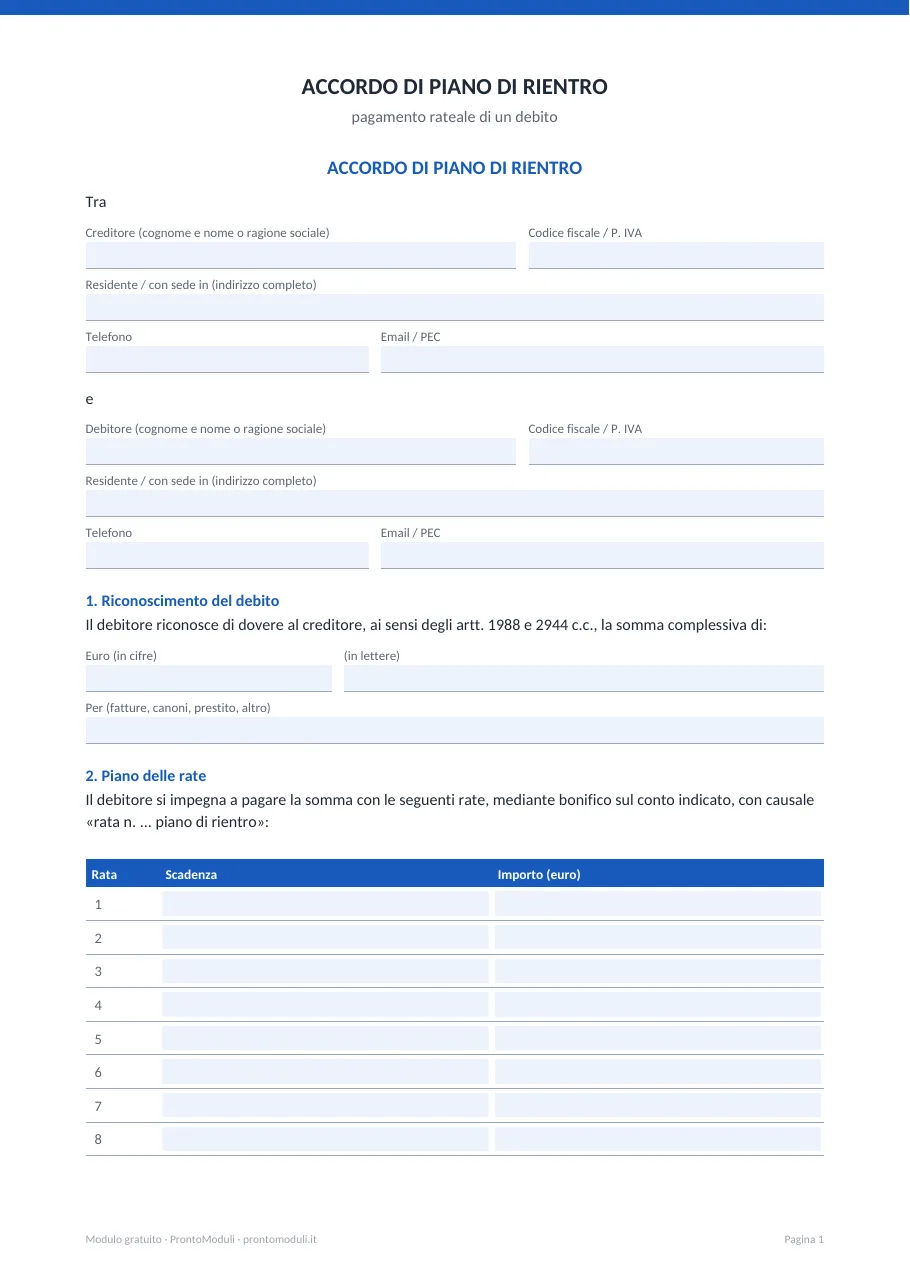
Il piano di rientro è l'accordo scritto con cui creditore e debitore si mettono d'accordo per pagare un debito a rate: il debitore riconosce quanto deve, si fissano importi e scadenze e cosa succede se salta una rata (di solito il creditore può chiedere subito tutto il resto). In cambio il creditore si impegna a non fare azioni (decreto ingiuntivo, pignoramento) finché le rate vengono pagate. Si usa tra privati, tra un'azienda e un cliente, con un fornitore, con un inquilino in ritardo con l'affitto.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
A cosa serve
Quando un debito non si riesce a pagare tutto insieme, un accordo di rateizzazione conviene a entrambi: il debitore ha tempo, il creditore evita le spese e i tempi di una causa e ottiene un riconoscimento scritto del debito, che interrompe la prescrizione (art. 2944 c.c.) e gli dà una prova se le rate non arrivano.
Cosa contiene
- il riconoscimento del debito: importo totale e da cosa nasce (fatture, canoni, prestito);
- il piano delle rate: numero, importo, scadenze e modo di pagamento;
- gli eventuali interessi o, al contrario, la rinuncia a interessi e spese se il piano viene rispettato;
- la decadenza dal beneficio del termine: se il debitore non paga una rata (o due, come preferite) entro un certo numero di giorni, il creditore può chiedere subito tutto il residuo;
- l’impegno del creditore a sospendere le azioni finché il piano è rispettato;
- la quietanza finale: pagata l’ultima rata, il debito è estinto.
Come si compila
- Scrivi i dati di creditore e debitore.
- Indica l’importo totale riconosciuto e la sua origine.
- Compila la tabella delle rate con scadenza e importo; la somma deve tornare con il totale (più eventuali interessi).
- Scegli dopo quante rate non pagate e quanti giorni di ritardo scatta la decadenza.
- Scrivi l’IBAN del creditore e firmate in due copie, una per parte.
Ogni rata va pagata con bonifico o altro mezzo tracciabile, con la causale «rata n. … piano di rientro del …». Così le ricevute bancarie valgono come prova dei pagamenti. Per i pagamenti in contanti si chiede ogni volta una ricevuta, ricordando il limite dei contanti.
Se il creditore accetta meno del dovuto in cambio della chiusura definitiva, l’accordo diventa una transazione: in quel caso si usa l’atto di transazione, o prima una lettera di proposta transattiva.
Questo accordo è per i debiti tra privati e imprese. Le cartelle esattoriali si rateizzano con la domanda all’Agenzia delle Entrate-Riscossione; con banche e finanziarie si tratta con i loro uffici, che hanno moduli propri.
Domande frequenti
Cos’è un piano di rientro?
È un accordo scritto tra creditore e debitore per pagare un debito a rate: il debitore riconosce la somma dovuta, si fissano importi e scadenze delle rate e le conseguenze se una rata non viene pagata.
Cosa succede se non pago una rata del piano di rientro?
Dipende da cosa è scritto nell’accordo: di solito, dopo un certo ritardo, il debitore perde il diritto alle rate e il creditore può chiedere subito tutto il residuo, anche con un decreto ingiuntivo basato sul riconoscimento scritto.
Il piano di rientro va registrato?
Non è obbligatorio: vale tra le parti con le firme. Per dargli data certa lo si può mandare per PEC o registrare, pagando le imposte.
Un piano di rientro interrompe la prescrizione?
Sì, perché contiene il riconoscimento del debito da parte del debitore (art. 2944 del codice civile): il termine di prescrizione riparte da capo dalla firma.
Il creditore può rifiutare un piano di rientro?
Sì, il creditore non è obbligato ad accettare le rate. Una proposta concreta, con rate sostenibili e garanzie, ha più possibilità di essere accettata.
Che differenza c’è tra piano di rientro e saldo e stralcio?
Con il piano di rientro si paga tutto il debito a rate. Con il saldo e stralcio il creditore accetta una somma minore per chiudere la questione: è una transazione.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- Codice civile, art. 1988: promessa di pagamento e ricognizione di debito · Normattiva
- Codice civile, art. 2944: interruzione della prescrizione per effetto del riconoscimento · Normattiva
- Codice civile, art. 1186: decadenza dal termine del debitore per legge (nel piano di rientro la decadenza è anche pattuita dalle parti) · Normattiva
- Codice civile, art. 1456: clausola risolutiva espressa · Normattiva