Contratto di consulenza: modulo PDF e Word da scaricare
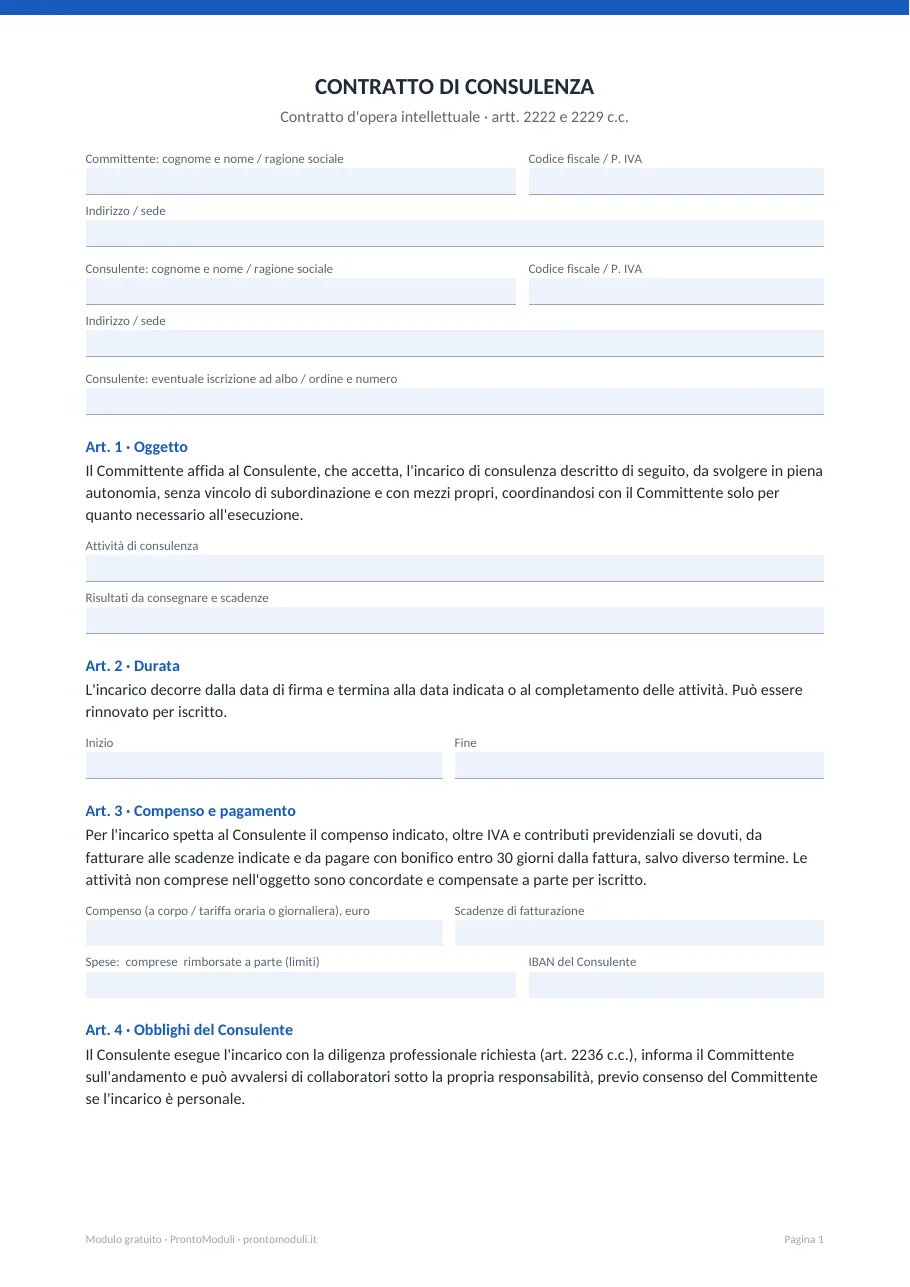
Il contratto di consulenza regola l'incarico a un professionista o consulente autonomo (di solito con partita IVA) che fornisce pareri, analisi, progetti o assistenza a un'azienda o a un privato. Per il codice civile è un contratto d'opera intellettuale (artt. 2222 e 2229 e seguenti). Il modello fissa cosa deve fare il consulente, il compenso, la durata, il recesso, la riservatezza e a chi appartengono i risultati.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
A cosa serve
Un buon contratto di consulenza evita le due liti più comuni: «non era questo che vi avevo chiesto» e «questo lavoro in più non era compreso». Per questo il modello chiede di descrivere bene l’oggetto e i risultati attesi (relazioni, incontri, ore) e di separare il compenso concordato dalle attività extra. Va bene per consulenze aziendali, di marketing, informatiche, tecniche, organizzative, di sicurezza, finanziarie.
Consulente autonomo, non dipendente
Il consulente lavora senza vincolo di subordinazione: organizza da sé tempi e modi, usa i propri mezzi, risponde del risultato professionale. Se invece il committente fissa orari e luogo e lo dirige come un dipendente, il rapporto rischia di essere considerato lavoro subordinato o una collaborazione etero-organizzata (art. 2 D.Lgs. 81/2015), con contributi e sanzioni. Per una collaborazione continuativa e coordinata c’è il contratto di co.co.co.; per una prestazione saltuaria di chi non ha partita IVA la prestazione occasionale.
Come si compila
- Dati di committente e consulente (partita IVA, eventuale iscrizione all’albo).
- Oggetto: le attività, i risultati da consegnare e le scadenze.
- Compenso: a corpo, a ore o a giornata, più IVA e contributi previdenziali se dovuti, con le scadenze di fatturazione e il termine di pagamento.
- Spese: se sono comprese o rimborsate a parte, e con quali limiti.
- Durata e preavviso per il recesso.
- Firmate due copie; il consulente approva specificamente le clausole limitative (artt. 1341-1342 c.c.).
Compenso, fattura e ritenuta
- Il consulente emette fattura (elettronica, nei casi previsti) secondo il suo regime fiscale.
- Se il committente è un’impresa o un professionista (sostituto d’imposta) e il consulente non è in regime forfettario, il committente applica la ritenuta d’acconto del 20% sul compenso e la versa con F24 entro il 16 del mese dopo il pagamento.
- Per i professionisti iscritti a un albo il compenso deve essere adeguato all’importanza dell’opera (art. 2233 c.c.) e, nei rapporti con imprese grandi, si applica la legge sull’equo compenso (L. 49/2023).
Per legge il cliente può recedere in qualsiasi momento, ma deve rimborsare le spese e pagare il compenso per l’opera svolta (art. 2237 c.c.); il professionista può recedere solo per giusta causa e senza danneggiare il cliente. Il modello aggiunge un preavviso scritto.
Domande frequenti
Che cos’è un contratto di consulenza?
È il contratto con cui un professionista o un consulente autonomo si impegna a fornire pareri, analisi o assistenza in un certo ambito, senza vincolo di subordinazione e dietro compenso. Il codice civile lo inquadra come contratto d’opera intellettuale.
Il contratto di consulenza deve essere scritto?
Non è obbligatorio per legge, ma è fortemente consigliato per dimostrare oggetto, compenso e tempi e per giustificare il costo; per i professionisti iscritti ad albi è spesso richiesto il preventivo scritto.
Si applica la ritenuta d’acconto sulla consulenza?
Sì, del 20%, se il committente è sostituto d’imposta e il consulente è un lavoratore autonomo non in regime forfettario. Non si applica se il consulente è una società o in regime forfettario.
Si può recedere da un contratto di consulenza?
Il cliente può recedere in ogni momento pagando l’attività svolta e le spese (art. 2237 c.c.); il consulente solo per giusta causa. Il contratto può prevedere un preavviso.
Che differenza c’è tra consulenza e collaborazione coordinata e continuativa?
Nella consulenza il professionista fornisce un’opera o un servizio in autonomia, di solito con partita IVA; nella co.co.co. collabora in modo continuativo coordinandosi con l’organizzazione del committente, con contributi alla Gestione separata INPS.
A chi appartengono i risultati della consulenza?
A chi stabilisce il contratto: il modello prevede che documenti e risultati, una volta pagati, siano del committente, mentre il consulente conserva il proprio metodo e know-how.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- Codice civile, art. 2222 (contratto d'opera) · Normattiva
- Codice civile, artt. 2229-2238 (professioni intellettuali) · Normattiva
- Codice civile, art. 2233 (compenso) · Normattiva
- Codice civile, art. 2237 (recesso) · Normattiva
- D.Lgs. 81/2015, art. 2 (collaborazioni organizzate dal committente) · Normattiva
- D.P.R. 600/1973, art. 25 (ritenuta sui redditi di lavoro autonomo) · Normattiva
- L. 49/2023, disposizioni in materia di equo compenso delle prestazioni professionali · Normattiva
- D.P.R. 642/1972, imposta di bollo (tariffa, art. 2: scritture private) · Normattiva