Contratto di prestazione occasionale: modulo PDF e Word da scaricare
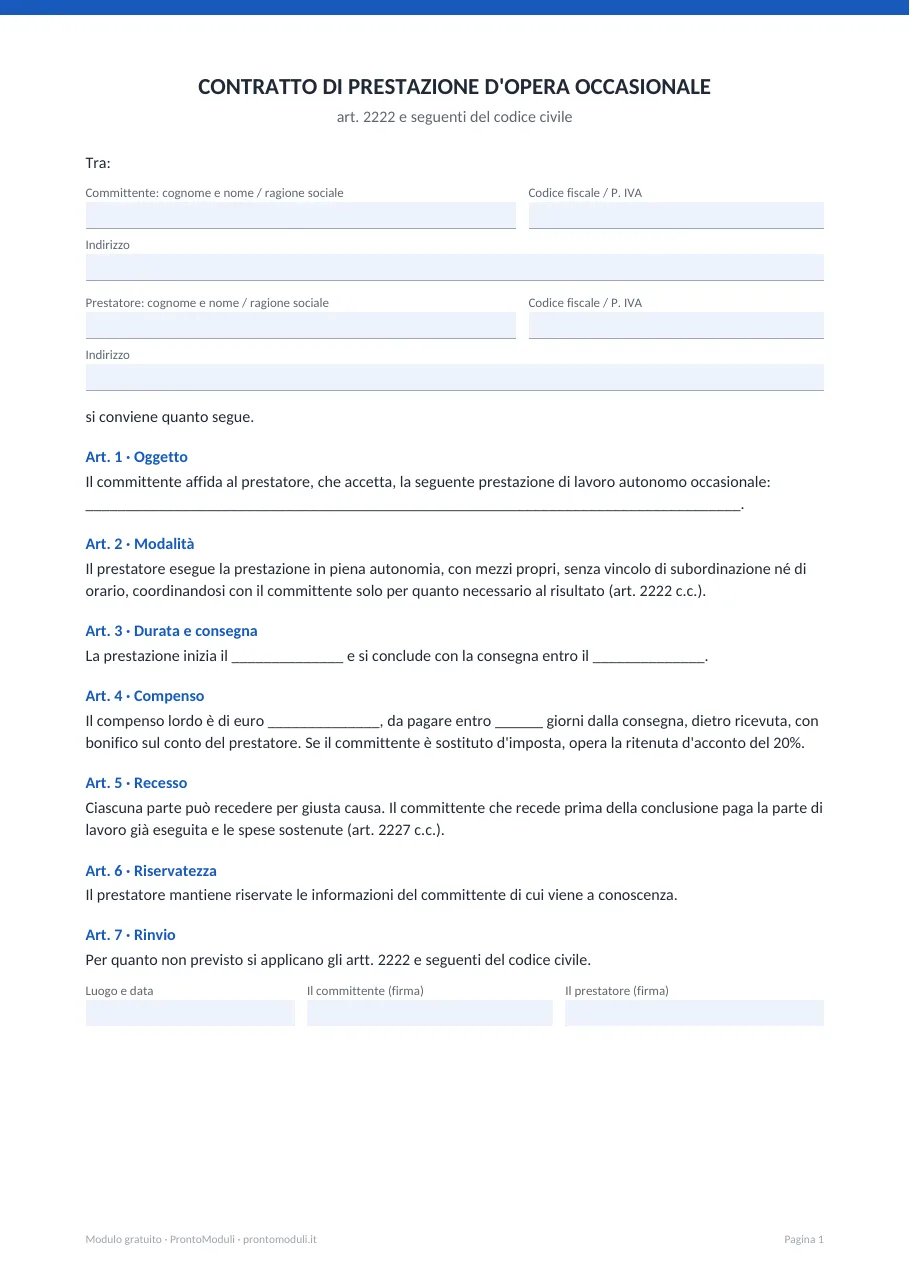
Il contratto di prestazione occasionale mette per iscritto cosa farà il collaboratore, entro quando e per quanto, senza vincoli di orario né subordinazione. Non è obbligatorio, ma tutela entrambi. Il pagamento si fa poi con la ricevuta per prestazione occasionale.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
Quando si usa
Quando affidi a una persona senza partita IVA un lavoro preciso e saltuario: una traduzione, un sito, un servizio fotografico, una consulenza, un corso. Il collaboratore lavora in autonomia, con i suoi mezzi e senza orari (contratto d’opera, art. 2222 c.c.).
Cosa scrivere
- Le parti con i dati completi.
- L’oggetto: descrivi bene il risultato da consegnare.
- Tempi: inizio e consegna.
- Compenso lordo, ritenuta (se il committente è sostituto d’imposta) e modalità di pagamento.
- Autonomia: nessun vincolo di orario o di subordinazione.
Se il collaboratore ha orari fissi, lavora in modo continuativo e sotto le direttive del committente, è un rapporto di lavoro dipendente: in caso di controlli il contratto occasionale non regge.
Se il committente è un’impresa deve comunicare la prestazione all’Ispettorato del Lavoro prima dell’inizio (D.L. 146/2021).
Domande frequenti
Il contratto di prestazione occasionale è obbligatorio?
No, ma è consigliato: mette per iscritto lavoro, tempi e compenso.
Che differenza c’è con il lavoro dipendente?
Nella prestazione occasionale il collaboratore è autonomo, senza orari né direttive, e il lavoro è saltuario.
Come si paga?
Con la ricevuta per prestazione occasionale, con ritenuta del 20% se il committente è un sostituto d’imposta.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- Codice civile · Normattiva
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 67 (redditi diversi) e D.P.R. 600/1973, art. 25 (ritenuta d'acconto) · Normattiva