Ricevuta per prestazione occasionale: modulo PDF e Word da scaricare
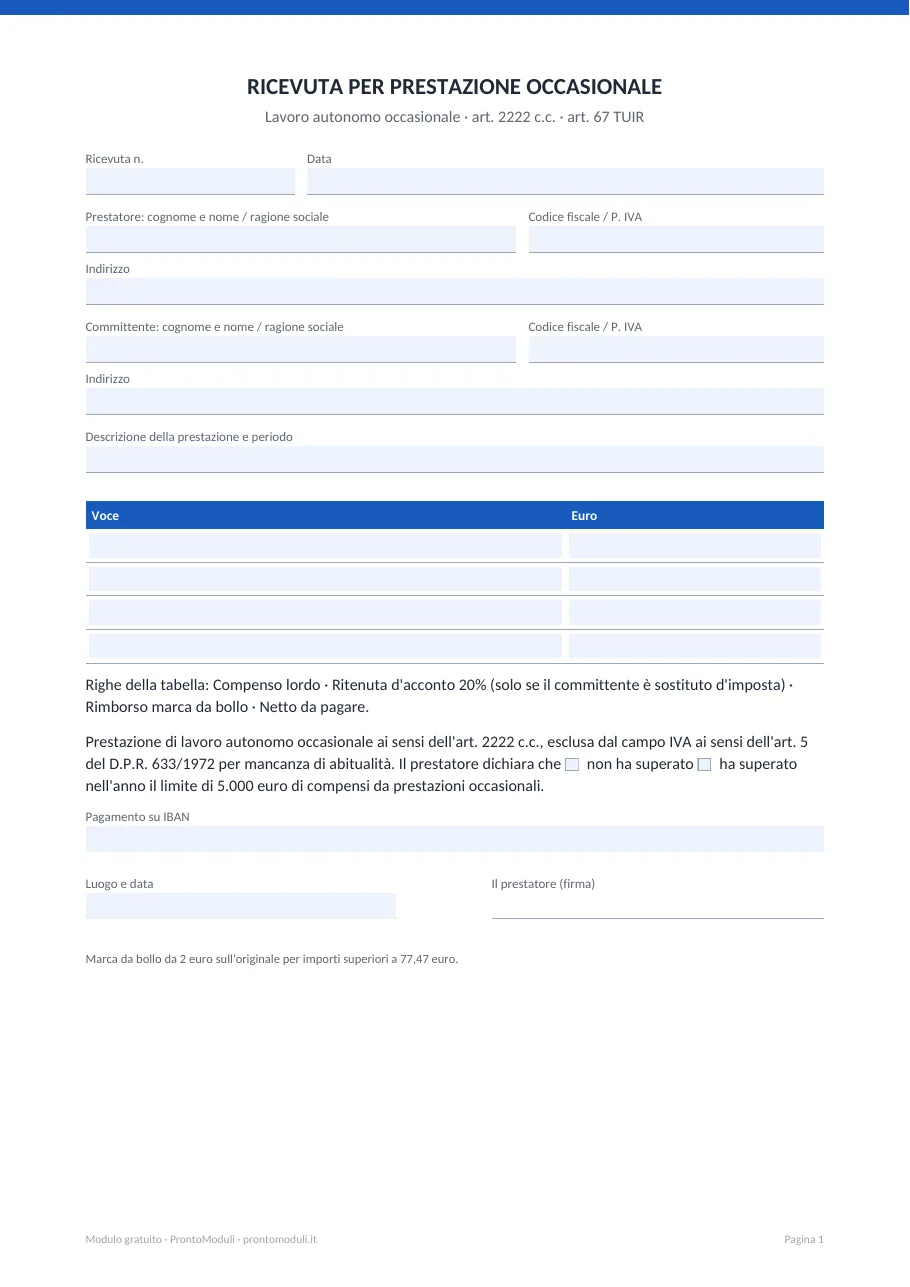
La ricevuta per prestazione occasionale è il documento con cui chi lavora una tantum senza partita IVA si fa pagare. Se il committente è un'azienda o un professionista trattiene la ritenuta d'acconto del 20%; se è un privato no. Sopra i 77,47 euro va la marca da bollo da 2 euro. Qui c'è il fac simile in Word e PDF.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
Cos’è la prestazione occasionale
È un lavoro autonomo fatto in modo saltuario, senza un’organizzazione e senza la partita IVA (art. 2222 del codice civile). Il compenso è un «reddito diverso» da dichiarare nel 730 o nel modello Redditi (art. 67 del TUIR). Non va confusa con il «Libretto famiglia» e il «Contratto di prestazione occasionale» (PrestO) dell’INPS, che sono strumenti diversi.
Con o senza ritenuta d’acconto
| Chi paga | Cosa succede |
|---|---|
| Azienda, professionista, ente (sostituto d’imposta) | Trattiene il 20% di ritenuta d’acconto e lo versa con l’F24; a te dà il netto e, l’anno dopo, la Certificazione Unica. |
| Privato cittadino | Nessuna ritenuta: ricevi l’importo lordo e lo dichiari tu. |
Compenso lordo 500 euro, committente azienda: ritenuta 20% = 100 euro; netto da pagare 500 − 100 = 400 euro (più eventuali 2 euro di marca da bollo, se il committente la rimborsa).
Come si compila
- numero e data della ricevuta;
- i tuoi dati e quelli del committente, con i codici fiscali;
- la descrizione del lavoro e il periodo;
- compenso lordo, ritenuta (se c’è) e netto da pagare;
- la dicitura che è una prestazione occasionale, la marca da bollo se serve, la firma.
Note e avvertenze
Se in un anno i compensi da prestazioni occasionali superano 5.000 euro lordi (sommando tutti i committenti), sulla parte che eccede si pagano i contributi INPS alla Gestione Separata. Non è un limite oltre il quale serve la partita IVA: conta l’abitualità del lavoro.
Se il committente è un’impresa, prima che inizi il lavoro deve comunicarlo all’Ispettorato del Lavoro (D.L. 146/2021). È un obbligo del committente, non tuo.
Per importi superiori a 77,47 euro va applicata una marca da bollo da 2 euro sulla ricevuta originale.
Domande frequenti
Come si calcola la ritenuta d’acconto?
È il 20% del compenso lordo. Si applica solo se il committente è un sostituto d’imposta (azienda, professionista, ente).
Se il committente è un privato?
Non c’è ritenuta: ricevi il lordo e lo dichiari tu nella dichiarazione dei redditi.
C’è un limite di 5.000 euro?
Oltre 5.000 euro lordi l’anno si pagano i contributi INPS sulla parte che eccede. La partita IVA serve se il lavoro diventa abituale, a prescindere dall’importo.
Va messa la marca da bollo?
Sì, da 2 euro, se l’importo supera 77,47 euro.
Devo dichiarare il compenso?
Sì, nel 730 o nel modello Redditi, come reddito diverso.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 67 (redditi diversi) e D.P.R. 600/1973, art. 25 (ritenuta d'acconto) · Normattiva
- Codice civile · Normattiva