Nota spese: modulo PDF e Word da scaricare
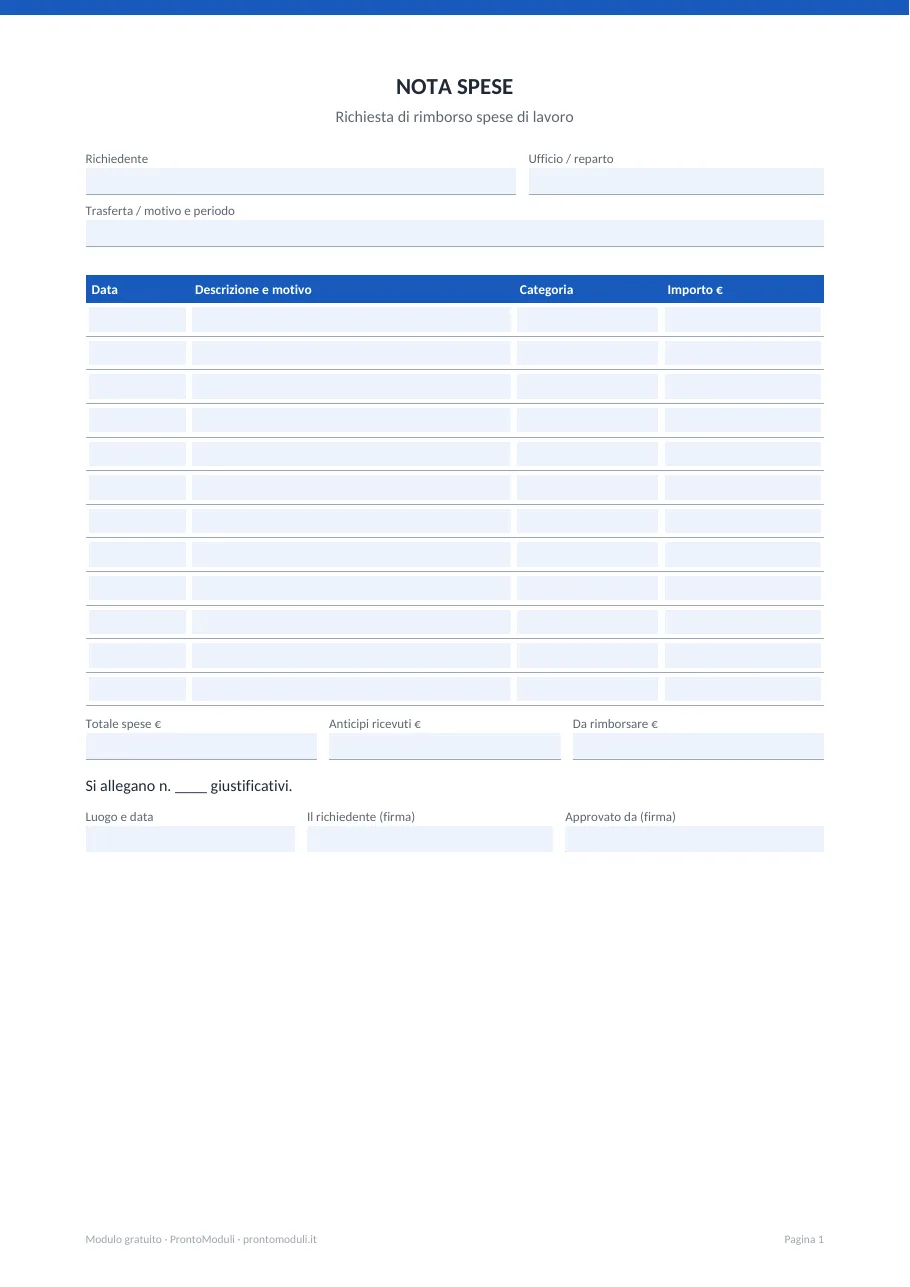
La nota spese è il riepilogo che il dipendente o il collaboratore consegna per farsi rimborsare le spese di lavoro (viaggi, pasti, alloggio, chilometri). Va compilata con data, motivo e importo di ogni spesa e con i giustificativi allegati. Qui c'è il modulo da stampare.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
Come si compila
- Chi chiede il rimborso e il periodo o la trasferta.
- Una riga per ogni spesa: data, descrizione e motivo, categoria (viaggio, vitto, alloggio, altro), importo.
- Totale, eventuali anticipi già ricevuti e saldo da rimborsare.
- Firma di chi chiede e del responsabile che approva.
- Allega scontrini, fatture, biglietti, ricevute.
Rimborso analitico o forfettario
- Analitico (a piè di lista): si rimborsa ogni spesa documentata. Per i dipendenti, vitto e alloggio documentati per trasferte fuori dal Comune di lavoro non sono tassati; per le spese di vitto e alloggio e trasporto non di linea serve il pagamento tracciabile per la non tassabilità.
- Chilometrico: per l’uso dell’auto propria, in base ai chilometri e alle tabelle ACI (vedi il modulo dedicato).
- Forfettario: indennità di trasferta fissa, entro i limiti di esenzione previsti.
Molte aziende hanno un regolamento trasferte con limiti di spesa e un loro modulo: se c’è, va seguito.
Domande frequenti
Cosa va allegato alla nota spese?
I giustificativi di ogni spesa: scontrini, fatture, biglietti, ricevute.
Il rimborso spese è tassato?
Per i dipendenti in trasferta fuori dal Comune di lavoro i rimborsi documentati di viaggio, vitto e alloggio di regola non sono tassati, se rispettano le condizioni di legge, compreso il pagamento tracciabile dove richiesto.
Come si rimborsa l’uso dell’auto?
Con il rimborso chilometrico, calcolato sui chilometri percorsi e sulle tabelle ACI.
Modulo scritto da ProntoModuli.
- D.P.R. 22 dicembre 1986, n. 917 (TUIR), art. 67 (redditi diversi) e D.P.R. 600/1973, art. 25 (ritenuta d'acconto) · Normattiva