Contratto di sponsorizzazione: modulo PDF e Word da scaricare
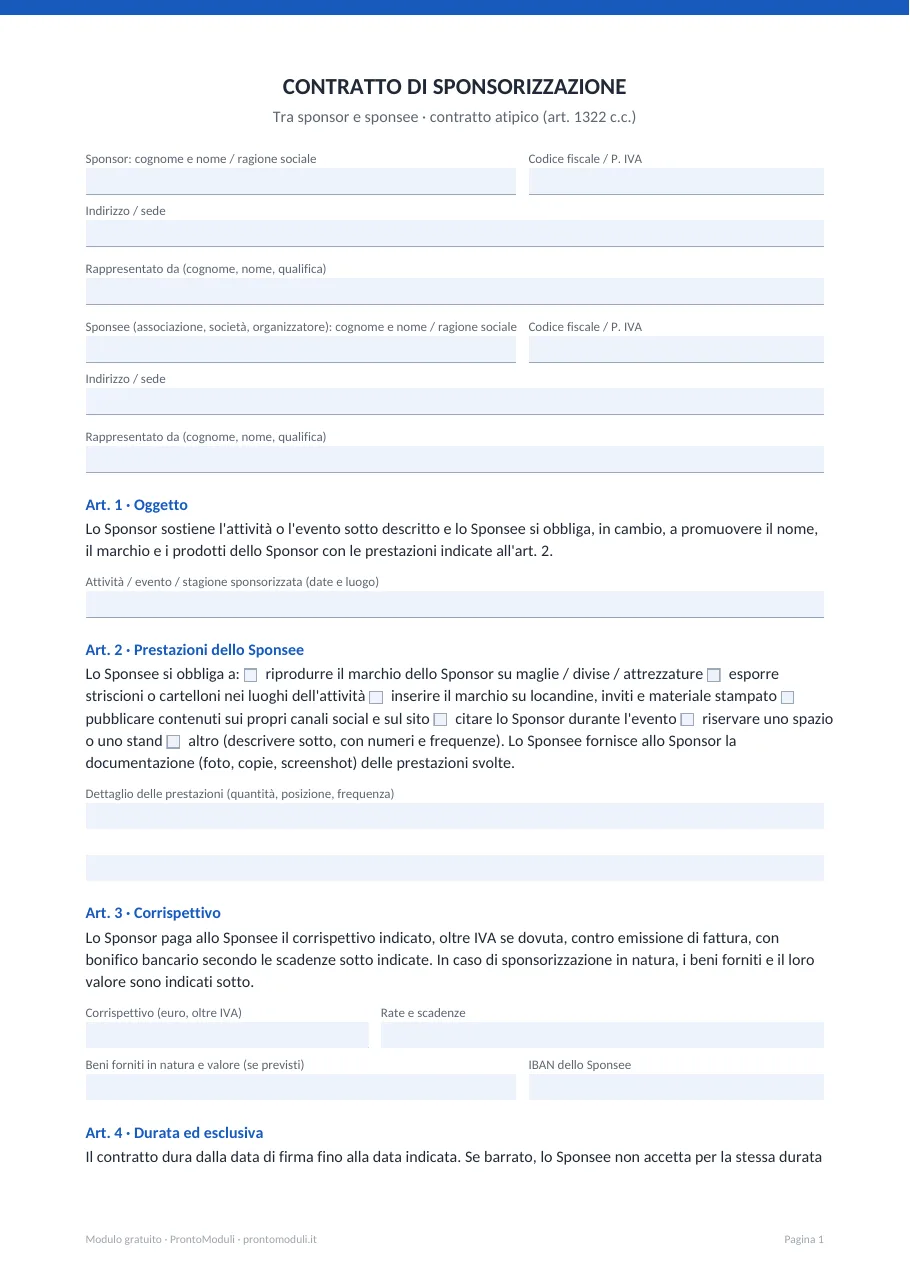
Con la sponsorizzazione un'azienda (lo sponsor) paga, in denaro o in beni, un'associazione, una squadra o un organizzatore di eventi (lo sponsee) che in cambio promuove il suo marchio: maglie, cartelloni, social, citazioni. Il modello fissa cosa deve fare lo sponsee, quanto e quando paga lo sponsor, la durata e cosa succede se uno dei due non rispetta i patti. Per lo sponsor è spesa di pubblicità.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
A cosa serve
La sponsorizzazione non è una donazione: è uno scambio. Lo sponsor paga e lo sponsee gli dà visibilità. Per questo va scritta bene: senza un contratto che dice cosa riceve lo sponsor, il Fisco può contestare la deducibilità della spesa, e lo sponsor non può pretendere nulla se il marchio non compare. Il modello va bene per società e associazioni sportive dilettantistiche, associazioni culturali, sagre, fiere, concerti, eventi aziendali.
Come si compila
- Scrivi i dati di sponsor e sponsee (per le associazioni: codice fiscale, partita IVA se c’è, legale rappresentante).
- Descrivi l’attività sponsorizzata: la stagione sportiva, l’evento con date e luogo, il progetto.
- Elenca le prestazioni promozionali concrete: logo sulle maglie, striscioni a bordo campo, post sui social, citazione dallo speaker, stand all’evento. Più sono precise, meglio è.
- Indica il corrispettivo (più IVA se dovuta) e le rate con le scadenze, oppure i beni forniti e il loro valore.
- Fissa la durata, l’eventuale esclusiva di settore e chi fornisce loghi e materiali.
- Firmate due copie; conservate le prove della pubblicità fatta (foto, screenshot, locandine).
Fisco: fattura, IVA e deducibilità
- Lo sponsee emette fattura per una prestazione di servizi pubblicitari, con IVA ordinaria se è soggetto IVA.
- Per le associazioni e società sportive dilettantistiche, i corrispettivi fino a 200.000 euro all’anno sono per lo sponsor spese di pubblicità deducibili, se servono a promuovere l’immagine o i prodotti e la controparte svolge davvero l’attività (art. 90, comma 8, L. 289/2002).
- Negli altri casi la deducibilità dipende dal legame con l’attività dell’impresa e dalla prova della pubblicità ricevuta: per questo servono il contratto e le prove.
- Il contratto, come scrittura privata con operazioni soggette a IVA, si registra solo in caso d’uso; si applica l’imposta di bollo sulle copie.
Il patrocinio è il sostegno morale (o economico senza ritorno pubblicitario) di un ente pubblico. L’erogazione liberale è una donazione senza nulla in cambio e segue regole fiscali diverse. Se in cambio dei soldi c’è pubblicità, è sponsorizzazione.
Paga e incassa con bonifico: per le associazioni sportive dilettantistiche i pagamenti sopra 1.000 euro devono passare da conti intestati all’associazione con mezzi tracciabili, altrimenti si perdono le agevolazioni.
Domande frequenti
Come funziona un contratto di sponsorizzazione?
Lo sponsor paga una somma o fornisce beni allo sponsee, che in cambio promuove il suo marchio durante un’attività o un evento. Il contratto dice quali prestazioni pubblicitarie sono dovute, il corrispettivo, la durata e cosa succede in caso di inadempimento.
Il contratto di sponsorizzazione deve essere registrato?
No, se le prestazioni sono soggette a IVA si registra solo in caso d’uso, cioè se va depositato presso un ufficio pubblico. Si paga invece l’imposta di bollo sulle copie firmate.
Le spese di sponsorizzazione sono deducibili?
Sì, come spese di pubblicità quando servono a promuovere l’impresa. Verso associazioni e società sportive dilettantistiche la legge le considera pubblicità fino a 200.000 euro all’anno (art. 90 L. 289/2002), se la controparte svolge davvero l’attività.
Come si fa la fattura per una sponsorizzazione?
La emette lo sponsee, con descrizione «prestazione di servizi pubblicitari / sponsorizzazione» e riferimento al contratto, con IVA ordinaria se è soggetto IVA.
Qual è la differenza tra patrocinio e sponsorizzazione?
Il patrocinio è un sostegno istituzionale, di solito di un ente pubblico, senza obblighi pubblicitari. La sponsorizzazione è un contratto di scambio: soldi o beni in cambio di visibilità.
Cosa succede se lo sponsee non mette il logo?
È un inadempimento: lo sponsor può chiedere di rimediare, ridurre o sospendere i pagamenti secondo il contratto o, se grave, chiedere la risoluzione e i danni.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- Codice civile, art. 1322 (autonomia contrattuale) · Normattiva
- Codice civile, art. 1456 (clausola risolutiva espressa) · Normattiva
- L. 289/2002, art. 90, comma 8 (sponsorizzazioni a società e associazioni sportive dilettantistiche come spese di pubblicità) · Normattiva
- TUIR, D.P.R. 917/1986, art. 108 (spese di pubblicità e di rappresentanza) · Normattiva
- D.P.R. 642/1972, imposta di bollo (tariffa, art. 2: scritture private) · Normattiva
- D.P.R. 131/1986, testo unico dell'imposta di registro, art. 5 (registrazione in caso d'uso) · Normattiva