Contratto di fideiussione tra privati: fac simile: modulo PDF e Word da scaricare
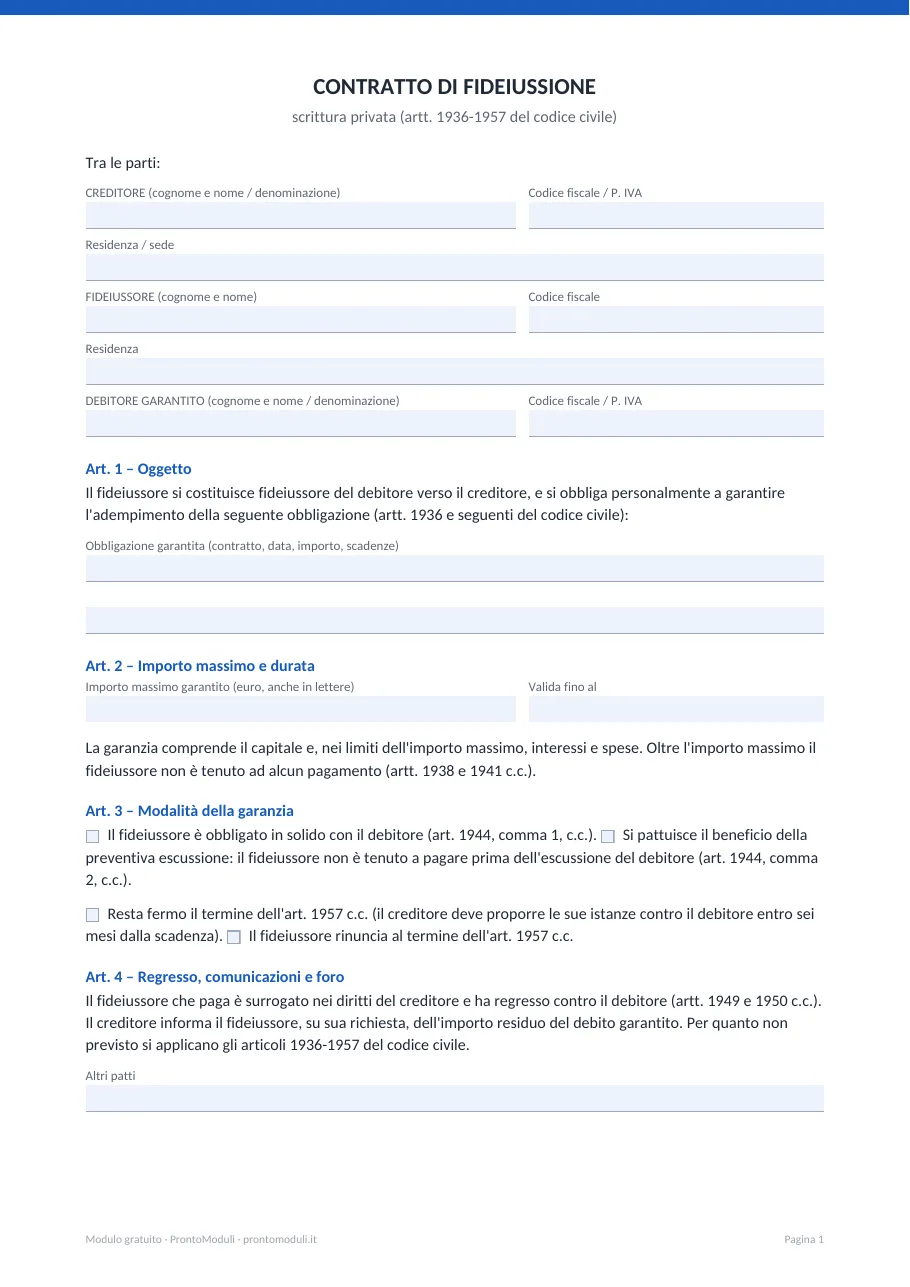
Con la fideiussione una persona, il fideiussore, si obbliga verso un creditore a pagare il debito di un altro (il debitore) se questo non paga (art. 1936 c.c.). La volontà di garantire deve essere espressa (art. 1937) e, se si garantiscono debiti futuri, va indicato l'importo massimo (art. 1938). Salvo patto diverso il fideiussore risponde in solido: il creditore può chiedergli subito di pagare. Questo è il fac simile per una fideiussione tra privati o verso un'impresa, con le scelte più importanti già pronte da barrare.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
A cosa serve
La fideiussione è la garanzia «personale» più usata: chi presta soldi, vende a rate o fornisce merce chiede che qualcuno di fidato si impegni a pagare se il debitore non paga. Le regole sono negli articoli 1936-1957 del codice civile. Il fideiussore non diventa debitore principale: garantisce. Ma, se non si pattuisce diversamente, il creditore può rivolgersi a lui subito, senza prima tentare con il debitore.
Le scelte da fare nel contratto
| Punto | Cosa dice la legge | Cosa scegliere |
|---|---|---|
| Importo | per i debiti futuri va indicato l’importo massimo (art. 1938); la fideiussione non può superare il debito (art. 1941) | scrivi sempre un tetto in euro |
| Solidarietà | il fideiussore è obbligato in solido con il debitore, salvo patto del beneficio di escussione (art. 1944) | barra se il creditore deve prima escutere il debitore |
| Scadenza | il fideiussore resta obbligato se il creditore agisce contro il debitore entro 6 mesi dalla scadenza (art. 1957) | il creditore spesso chiede di rinunciarvi: valuta bene |
| Debiti futuri | il fideiussore è liberato se il creditore fa credito al debitore sapendo che le sue condizioni sono peggiorate, senza autorizzazione (art. 1956) | la rinuncia preventiva a questa liberazione non ha effetto |
Rischi di pagare tutto il debito garantito, fino al massimo indicato, con il tuo patrimonio. Se paghi, hai diritto al regresso contro il debitore (art. 1950) e subentri nei diritti del creditore (art. 1949), ma recuperare può essere difficile. Le fideiussioni chieste dalle banche usano moduli loro, spesso con clausole di rinuncia: leggile con attenzione o fatti aiutare.
Come si compila
- Inserisci i dati del creditore, del debitore e del fideiussore.
- Descrivi il debito garantito: contratto, data, importo, rate o scadenza.
- Scrivi l’importo massimo garantito e la durata della garanzia.
- Barra le scelte: obbligazione solidale o beneficio di escussione; mantenimento o rinuncia al termine dell’art. 1957.
- Firmano il fideiussore e il creditore (e per presa visione il debitore). Ognuno tiene un originale.
No, basta la scrittura privata. Se vuoi una data certa e una prova più forte puoi autenticare le firme (vedi scrittura privata autenticata) o registrare il contratto all’Agenzia delle Entrate: la registrazione volontaria ha un costo d’imposta, chiedi all’ufficio prima di farla.
Domande frequenti
Cos’è un contratto di fideiussione?
È il contratto con cui una persona, il fideiussore, si obbliga verso un creditore a garantire il pagamento del debito di un altro (art. 1936 c.c.). Se il debitore non paga, il creditore può chiedere il pagamento al fideiussore.
Il creditore può chiedere i soldi subito al fideiussore?
Sì, se nel contratto non c’è il beneficio di escussione: per legge il fideiussore è obbligato in solido con il debitore (art. 1944 c.c.). Con il beneficio di escussione, il creditore deve prima agire contro il debitore.
Bisogna indicare un importo massimo nella fideiussione?
Per la fideiussione di debiti futuri sì, è obbligatorio (art. 1938 c.c.). Anche negli altri casi conviene scriverlo, perché fissa il limite massimo di quello che il fideiussore può dover pagare.
Quando la fideiussione si estingue?
Quando il debito è pagato, alla scadenza pattuita e, se il fideiussore non ha rinunciato, quando il creditore non agisce contro il debitore entro sei mesi dalla scadenza dell’obbligazione principale (art. 1957 c.c.).
Cosa succede se il fideiussore paga?
Ha diritto al regresso contro il debitore per quanto ha pagato, con interessi e spese (art. 1950 c.c.), e subentra nei diritti che il creditore aveva verso il debitore (art. 1949 c.c.).
Qual è la differenza tra fideiussione e lettera di patronage?
Il fideiussore garantisce il debito altrui e paga al posto del debitore. La lettera di patronage, usata tra società, contiene informazioni o impegni ma non una garanzia del debito: chi la firma risponde solo se non rispetta gli impegni presi.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- Codice civile, art. 1936 (nozione di fideiussione) · Normattiva
- Codice civile, art. 1937 (volontà di prestare fideiussione) · Normattiva
- Codice civile, art. 1938 (obbligazioni future: importo massimo) · Normattiva
- Codice civile, art. 1944 (obbligazione del fideiussore, beneficio di escussione) · Normattiva
- Codice civile, art. 1950 (regresso contro il debitore principale) · Normattiva
- Codice civile, art. 1956 (liberazione per obbligazione futura) · Normattiva
- Codice civile, art. 1957 (scadenza dell'obbligazione principale) · Normattiva