Revoca della fideiussione bancaria: lettera di recesso del fideiussore: modulo PDF e Word da scaricare
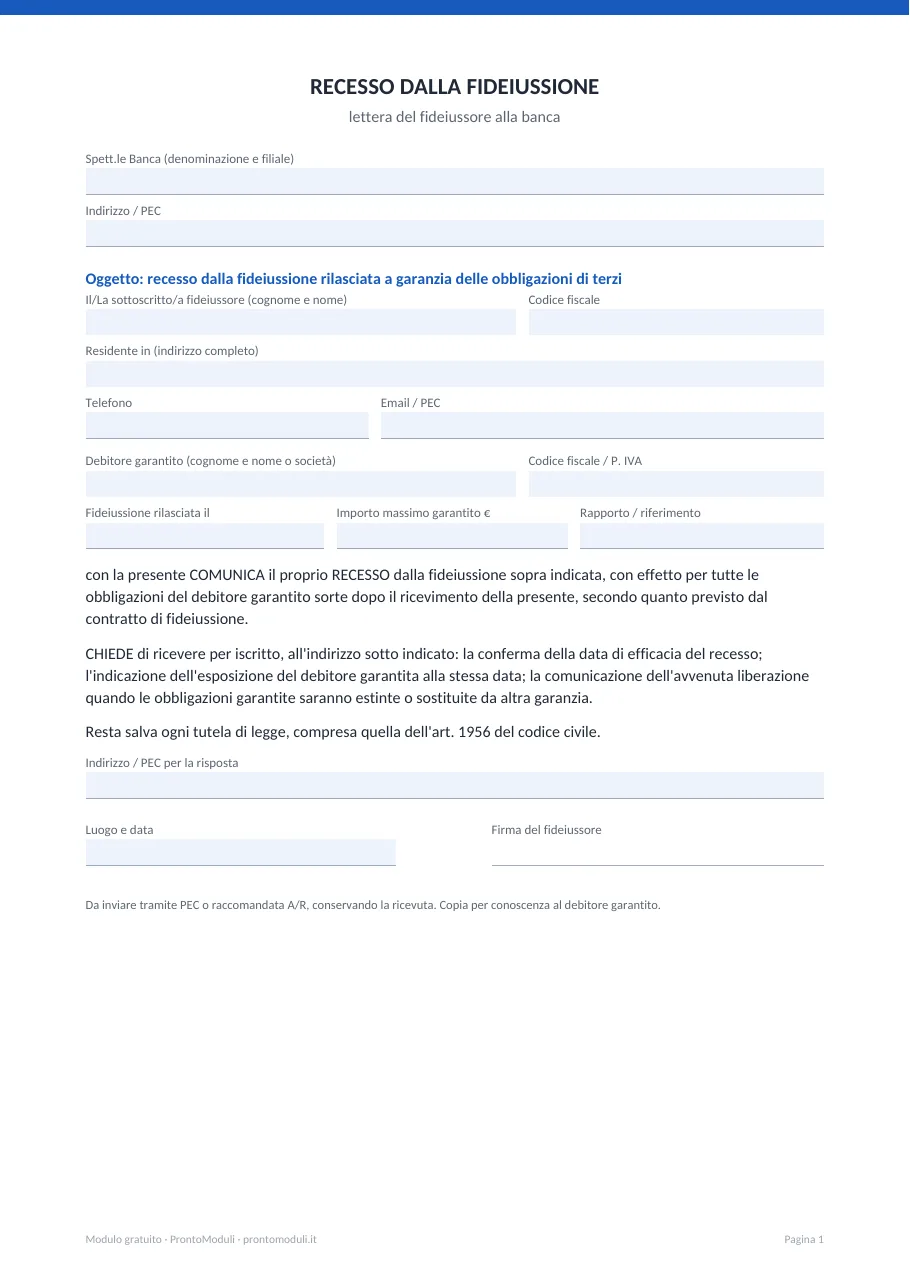
Chi ha firmato una fideiussione per i debiti di un altro verso la banca (spesso una fideiussione omnibus per il conto o i fidi di una società o di un familiare) può recedere se la garanzia è a tempo indeterminato, con una lettera alla banca. Il recesso vale per i debiti futuri: resti garante per quelli già esistenti quando la banca riceve la lettera, secondo quanto dice il contratto. Questo è il fac simile, da mandare via PEC o raccomandata A/R, con la richiesta di conferma e del saldo garantito.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
A cosa serve
Con la fideiussione il garante si obbliga verso la banca a pagare il debito di un altro (art. 1936 c.c.). Le fideiussioni bancarie omnibus garantiscono tutti i debiti, presenti e futuri, del debitore verso la banca, fino a un importo massimo (art. 1938 c.c.). Quando cambiano le cose (lasci la società, ti separi, non ti fidi più dei conti del debitore) puoi chiedere di uscire dalla garanzia. La lettera serve a fissare la data da cui non garantisci più i debiti nuovi.
Cosa resta garantito
- Il recesso non cancella i debiti già sorti: i contratti di fideiussione bancaria di solito dicono che il garante resta obbligato per le obbligazioni del debitore esistenti al momento in cui la banca riceve la comunicazione, con qualche giorno per le operazioni già avviate. Leggi la clausola sul recesso del tuo contratto.
- Per liberarti del tutto serve che il debitore estingua il debito o che la banca accetti una nuova garanzia al posto della tua e ti liberi per scritto.
- Se la fideiussione è a tempo determinato non si può recedere prima della scadenza, salvo accordo con la banca.
L’art. 1956 c.c. libera il fideiussore per i debiti futuri se la banca, senza la sua autorizzazione, ha fatto nuovo credito al debitore sapendo che le sue condizioni economiche erano peggiorate al punto da rendere molto più difficile il recupero. Il garante non può rinunciare in anticipo a questa tutela. Se pensi che sia il tuo caso, fatti seguire da un avvocato.
Come si compila
- Scrivi la banca e la filiale, con l’indirizzo PEC (lo trovi sul sito o nei fogli informativi).
- Indica i tuoi dati e quelli del debitore garantito (persona o società), con la data della fideiussione e l’importo massimo garantito.
- Dichiara il recesso con effetto per le obbligazioni sorte dopo la ricezione della lettera, come previsto dal contratto.
- Chiedi alla banca di confermare per iscritto la data del recesso e di indicarti l’esposizione garantita a quella data.
- Firma e manda via PEC o raccomandata A/R; tieni la ricevuta. Avvisa anche il debitore.
Uscire dalla società non fa cadere da sola la fideiussione che hai firmato per i suoi debiti: va revocata con una lettera come questa, e conviene chiedere agli altri soci di sostituire la garanzia.
Domande frequenti
Si può revocare una fideiussione bancaria?
Sì, se è a tempo indeterminato, come quasi tutte le fideiussioni omnibus: con una lettera di recesso alla banca. Il recesso vale per i debiti futuri; per quelli esistenti alla ricezione della lettera resti garante secondo il contratto.
Dopo la revoca devo ancora pagare?
Per i debiti già sorti quando la banca ha ricevuto la lettera sì, nei limiti dell’importo massimo garantito. Per liberarti del tutto serve l’estinzione del debito o una nuova garanzia accettata dalla banca.
Come si manda la revoca della fideiussione?
Via PEC o raccomandata con ricevuta di ritorno alla banca, conservando la ricevuta, perché la data di ricezione fissa il momento da cui non garantisci più i nuovi debiti.
Cos’è la fideiussione omnibus?
È la garanzia che copre tutti i debiti presenti e futuri del debitore verso la banca, fino a un importo massimo che deve essere scritto nel contratto (art. 1938 c.c.).
Quando il fideiussore è liberato per legge?
Per i debiti futuri, se la banca ha fatto nuovo credito al debitore sapendo che le sue condizioni economiche erano peggiorate, senza l’autorizzazione del fideiussore (art. 1956 c.c.).
Esco dalla società: la fideiussione cade?
No, non da sola. La fideiussione è un tuo impegno personale verso la banca: va revocata per iscritto, e conviene chiedere che venga sostituita da un’altra garanzia.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- Codice civile, art. 1936 (nozione di fideiussione) · Normattiva
- Codice civile, art. 1938 (fideiussione per obbligazioni future: importo massimo) · Normattiva
- Codice civile, art. 1956 (liberazione del fideiussore per obbligazione futura) · Normattiva
- Codice civile, art. 1373 (recesso unilaterale) · Normattiva
- D.Lgs. 7 marzo 2005, n. 82 (Codice dell'amministrazione digitale), art. 48: la PEC equivale alla raccomandata con ricevuta di ritorno · Normattiva