Dichiarazione sostitutiva per le agevolazioni «prima casa»: modulo PDF e Word da scaricare
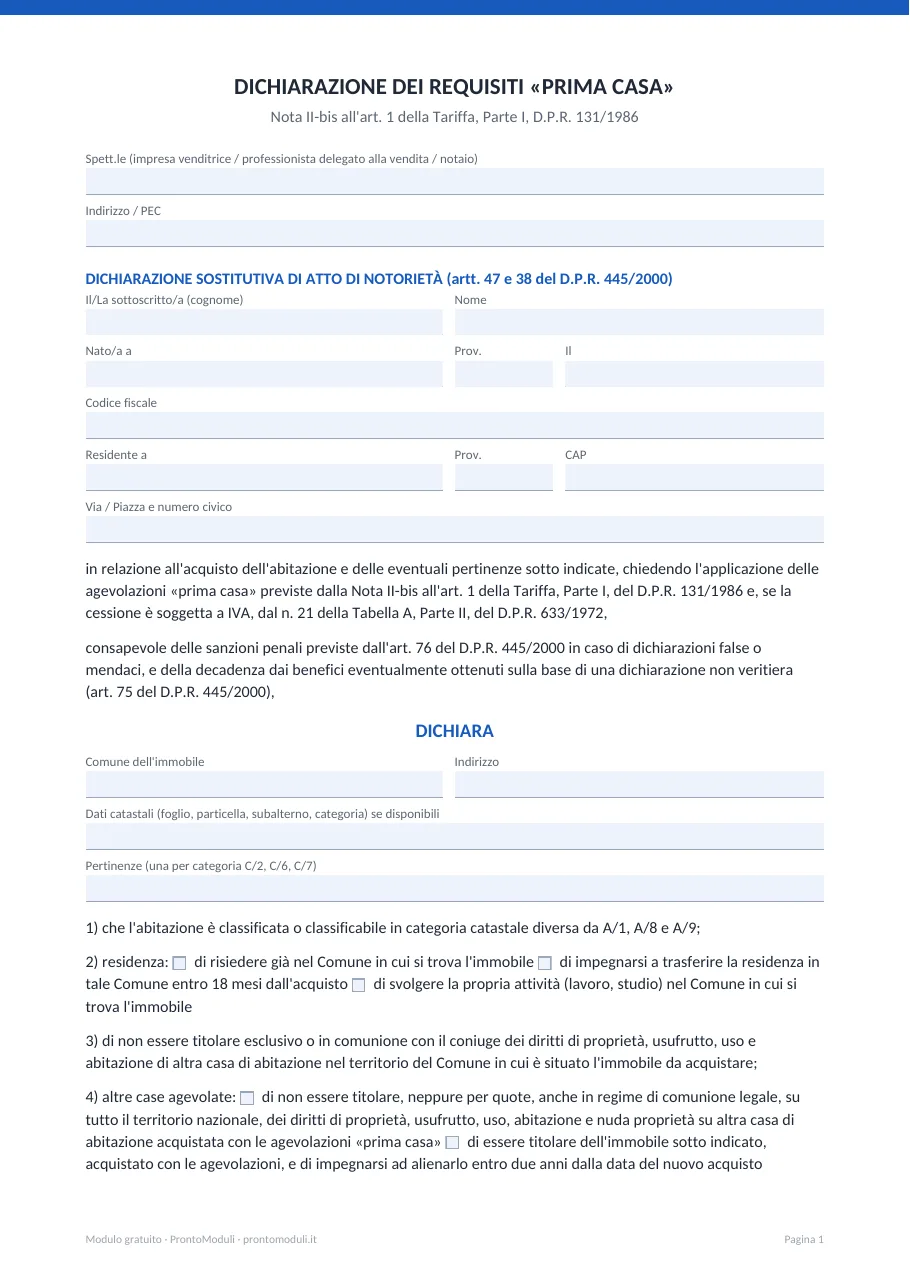
Per comprare casa con le agevolazioni «prima casa» (IVA al 4% se compri da un'impresa, imposta di registro al 2% se compri da un privato) l'acquirente deve dichiarare di avere i requisiti della Nota II-bis all'art. 1 della Tariffa del D.P.R. 131/1986. Le dichiarazioni definitive si fanno nell'atto davanti al notaio; questo modello serve a darle per iscritto prima: all'impresa costruttrice che fattura gli acconti, al delegato alla vendita nelle aste, al notaio che prepara l'atto.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
A cosa serve
Con questa dichiarazione l’acquirente attesta, sotto la propria responsabilità (art. 47 del D.P.R. 445/2000), di avere i requisiti per le agevolazioni «prima casa». Serve soprattutto in tre casi:
- compri da un’impresa (costruttore o ristrutturatore) e paghi acconti prima del rogito: l’impresa ha bisogno delle tue dichiarazioni per fatturare con l’IVA al 4% invece che al 10%;
- compri all’asta: le dichiarazioni vanno date al professionista delegato o al giudice prima del decreto di trasferimento, perché lì non c’è un rogito in cui farle;
- vuoi preparare in anticipo i dati per il notaio, che comunque le farà ripetere nell’atto.
Le dichiarazioni sulla residenza e sulle altre case vanno rese nell’atto di acquisto (o nel contratto preliminare, nel decreto di trasferimento dell’asta, nella dichiarazione di successione). La dichiarazione di voler trasferire la residenza nel Comune entro 18 mesi va fatta nell’atto a pena di decadenza. Questo foglio non sostituisce l’atto: lo prepara.
I requisiti da dichiarare
- La casa è di categoria catastale diversa da A/1, A/8 e A/9 (abitazioni signorili, ville, castelli).
- La casa è nel Comune di residenza, oppure ti impegni a trasferirvi la residenza entro 18 mesi, oppure è nel Comune dove lavori o studi (ci sono casi speciali per chi lavora all’estero e per forze armate e di polizia).
- Non sei titolare, da solo o in comunione con il coniuge, di proprietà, usufrutto, uso o abitazione su un’altra casa nello stesso Comune.
- Non sei titolare, in tutta Italia, di un’altra casa comprata con le agevolazioni prima casa; oppure, se ce l’hai, ti impegni a venderla entro 2 anni dal nuovo acquisto (termine passato da 1 a 2 anni con l’art. 1, comma 116, della L. 207/2024).
Si possono comprare con le agevolazioni anche le pertinenze: una sola per ciascuna categoria C/2 (cantina, deposito), C/6 (box, posto auto) e C/7 (tettoia).
Quanto si risparmia
- Da un privato (o da impresa con vendita esente IVA): imposta di registro al 2% (minimo 1.000 euro), ipotecaria e catastale di 50 euro ciascuna, invece del 9%.
- Da un’impresa con IVA: IVA al 4% invece del 10%, e imposte di registro, ipotecaria e catastale fisse di 200 euro ciascuna.
Come si compila
- Scrivi i tuoi dati anagrafici e il codice fiscale. Se comprate in due, ognuno firma la propria dichiarazione.
- Indica a chi la consegni (impresa venditrice, delegato alla vendita, notaio) e i dati della casa: Comune, indirizzo, dati catastali se li hai, ed eventuali pertinenze.
- Barra la situazione della residenza: già residente, trasferimento entro 18 mesi, Comune di lavoro.
- Barra le dichiarazioni sulle altre case: nessuna, oppure impegno a vendere entro 2 anni quella già comprata con le agevolazioni.
- Data, firma e copia del documento d’identità.
Se perdi i requisiti
Si decade dalle agevolazioni, con recupero delle imposte, interessi e una sanzione del 30%, se le dichiarazioni sono false, se non trasferisci la residenza entro 18 mesi, se non vendi entro 2 anni la vecchia casa agevolata, o se vendi o doni la nuova casa prima di 5 anni senza ricomprarne un’altra da adibire ad abitazione principale entro un anno. Chi si accorge di non poter rispettare l’impegno può presentare un’istanza all’Agenzia delle Entrate prima della scadenza e pagare la differenza senza sanzione.
L’esenzione totale da registro e il credito pari all’IVA per gli acquirenti con meno di 36 anni e ISEE fino a 40.000 euro valeva per gli atti fino al 31 dicembre 2024 (con preliminare entro il 31/12/2024): non è stata prorogata. Restano le agevolazioni prima casa normali descritte qui.
Domande frequenti
Cosa si dichiara per avere le agevolazioni prima casa?
Che la casa non è di categoria A/1, A/8 o A/9; che si trova nel Comune di residenza (o che vi trasferirai la residenza entro 18 mesi, o che lì lavori); che non possiedi un’altra casa nello stesso Comune; che non possiedi in Italia un’altra casa comprata con le agevolazioni, oppure che la venderai entro 2 anni.
Dove si fa la dichiarazione prima casa?
Nell’atto di acquisto davanti al notaio, oppure nel contratto preliminare, nel decreto di trasferimento delle aste o nella dichiarazione di successione. La dichiarazione scritta a parte serve all’impresa venditrice, al delegato dell’asta o al notaio per prepararsi, ma va poi ripetuta nell’atto.
Posso avere l’IVA al 4% sugli acconti al costruttore?
Sì, se hai i requisiti prima casa e li dichiari all’impresa prima della fattura dell’acconto: per questo le imprese chiedono la dichiarazione già al preliminare. Se poi al rogito i requisiti non ci sono, la differenza di IVA va pagata.
Ho già una casa: posso comprare con le agevolazioni prima casa?
Sì, se la casa che hai è in un altro Comune e non l’hai comprata con le agevolazioni. Se invece l’hai comprata con le agevolazioni, puoi averle di nuovo impegnandoti a vendere la vecchia entro 2 anni dal nuovo acquisto.
Entro quanto devo spostare la residenza?
Entro 18 mesi dall’acquisto. La data che conta è quella in cui presenti la dichiarazione di trasferimento al Comune. L’impegno va scritto nell’atto di acquisto, a pena di decadenza.
Cosa succede se vendo la prima casa prima di 5 anni?
Perdi le agevolazioni (con imposte, interessi e sanzione del 30%) a meno che entro un anno ricompri un’altra casa da adibire ad abitazione principale. Un semplice compromesso entro l’anno non basta.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- Guida «L'acquisto della casa: le imposte e le agevolazioni fiscali», ottobre 2025 (requisiti, dichiarazioni, imposte, decadenza) · Agenzia delle Entrate
- Scheda «Acquisto prima casa: a chi interessa» (requisiti, vendita della casa preposseduta entro 2 anni) · Agenzia delle Entrate
- Area tematica «Agevolazioni per acquisto della prima casa» · Agenzia delle Entrate
- Tempo per rivendere la «prima casa», raddoppia se non scaduto a fine 2024 (art. 1 c. 116 L. 207/2024) · Fisco Oggi
- D.P.R. 131/1986, testo unico dell'imposta di registro · Normattiva
- D.P.R. 28 dicembre 2000, n. 445 (testo unico sulla documentazione amministrativa) · Normattiva