Modulo detrazioni d’imposta per lavoratori dipendenti e pensionati: modulo PDF e Word da scaricare
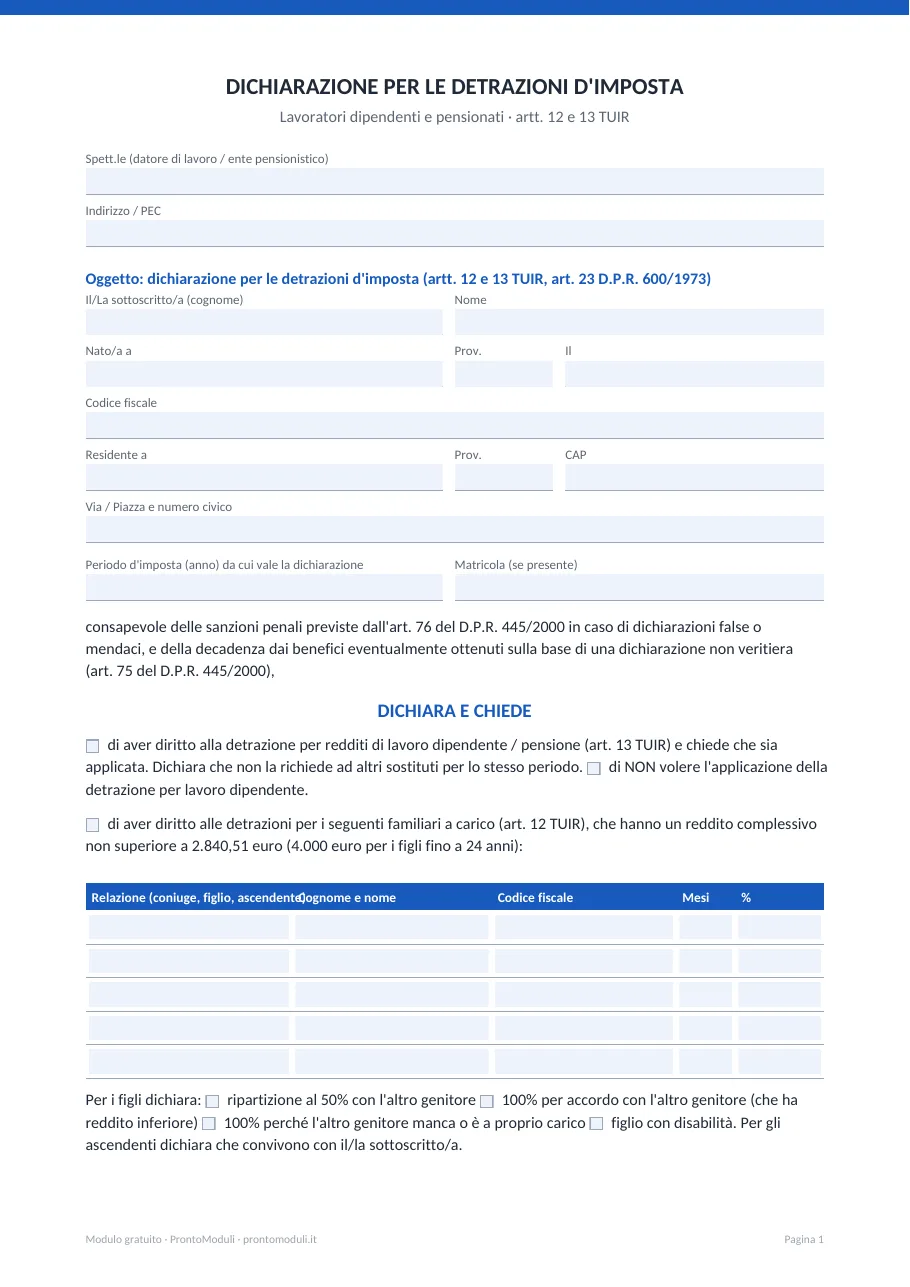
Per avere in busta paga le detrazioni per lavoro dipendente e per i familiari a carico devi dichiarare al datore di lavoro (o all'ente che paga la pensione) di averne diritto (art. 23 del D.P.R. 600/1973). Non esiste un modulo unico nazionale: ogni azienda usa il suo, e questo contiene tutto quello che serve con le regole in vigore dal 2025: figli a carico solo dai 21 ai 30 anni (sotto i 21 c'è l'assegno unico), altri familiari solo se ascendenti conviventi.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
A cosa serve
Il sostituto d’imposta (datore di lavoro, INPS o altro ente pensionistico) applica ogni mese le detrazioni previste dagli artt. 12 e 13 del TUIR solo se il lavoratore dichiara di averne diritto e indica le condizioni. La dichiarazione vale anche per gli anni successivi: va rifatta solo quando cambia qualcosa (nascita, figlio che compie 21 o 30 anni, coniuge che inizia a lavorare, separazione, nuovo lavoro).
Chi è a carico e quanto si detrae (dal 2025)
| Familiare | Quando è a carico | Note |
|---|---|---|
| Coniuge non legalmente separato | Reddito fino a 2.840,51 euro | Detrazione decrescente in base al tuo reddito |
| Figli dai 21 ai 30 anni | Reddito fino a 4.000 euro fino a 24 anni, 2.840,51 oltre | 950 euro teorici, ripartiti tra i genitori (di regola 50% ciascuno). Dai 30 anni solo se disabili. Sotto i 21 non c’è detrazione: c’è l’assegno unico |
| Ascendenti conviventi (genitori, nonni) | Reddito fino a 2.840,51 euro e convivenza | Dal 2025 non spetta più per fratelli, suoceri e altri familiari |
Gli importi effettivi diminuiscono al crescere del tuo reddito secondo le formule dell’art. 12 TUIR: li calcola il datore di lavoro. Per i familiari residenti fuori dall’Italia valgono regole più strette introdotte dalla L. 207/2024: chiedi al CAF.
Come si compila
- I tuoi dati e il periodo d’imposta da cui vale la dichiarazione.
- Barra se chiedi la detrazione per lavoro dipendente o pensione (art. 13): se hai più datori nello stesso periodo, chiedila a uno solo.
- Elenca i familiari a carico con codice fiscale, mesi a carico e percentuale (per i figli 50% o 100% se l’altro genitore è a carico o assente, o per accordo).
- Se vuoi, chiedi di non applicare le detrazioni o di applicare un’aliquota più alta: utile se hai altri redditi e non vuoi un conguaglio a debito nel 730.
- Firma e consegna all’ufficio del personale.
Le detrazioni non dovute vengono recuperate nel conguaglio o con la dichiarazione dei redditi, con eventuali sanzioni. Comunica subito le variazioni: per esempio il figlio che supera il limite di reddito o compie 30 anni.
Se non hai consegnato il modulo, le detrazioni spettanti le ottieni comunque con il 730 o il modello Redditi dell’anno dopo.
Domande frequenti
Chi deve compilare il modulo detrazioni?
Il lavoratore dipendente o il pensionato che vuole le detrazioni in busta paga, per lavoro dipendente e per familiari a carico. Si consegna al datore di lavoro o all’ente che paga la pensione.
Quando devo presentare il modulo detrazioni?
All’assunzione e poi solo quando cambiano i dati (familiari, redditi, percentuali). La dichiarazione resta valida anche negli anni successivi.
Spettano ancora le detrazioni per i figli sotto i 21 anni?
No: per i figli sotto i 21 anni c’è l’assegno unico universale dell’INPS. La detrazione IRPEF spetta per i figli dai 21 ai 30 anni a carico e, senza limiti di età, per i figli disabili.
Posso mettere a carico i suoceri o un fratello?
Dal 2025 no: tra gli altri familiari la detrazione spetta solo per gli ascendenti (genitori, nonni) che convivono con te e hanno un reddito fino a 2.840,51 euro.
Come si dividono le detrazioni per i figli tra i genitori?
Di regola al 50% ciascuno. Possono accordarsi per il 100% al genitore con il reddito più alto; se l’altro genitore è a carico del primo spetta tutta a lui.
Cosa succede se non consegno il modulo?
Il datore non applica le detrazioni in busta paga e trattieni più tasse durante l’anno; le detrazioni spettanti le recuperi con il 730 o il modello Redditi.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- TUIR, D.P.R. 917/1986, art. 12 (detrazioni per carichi di famiglia), come modificato dalla L. 207/2024 · Normattiva
- TUIR, art. 13 (altre detrazioni: lavoro dipendente e pensione) · Normattiva
- D.P.R. 600/1973, art. 23 (ritenute sui redditi di lavoro dipendente e dichiarazione del percipiente) · Normattiva
- Legge 30 dicembre 2024, n. 207 (bilancio 2025), art. 1 (nuove regole per i familiari a carico) · Normattiva
- Circolare n. 4/E del 16 maggio 2025: novità 2025 su lavoro dipendente e familiari a carico · Agenzia delle Entrate