Richiesta di rimborso dei costi della cessione del quinto estinta in anticipo (art. 125-sexies TUB): modulo PDF e Word da scaricare
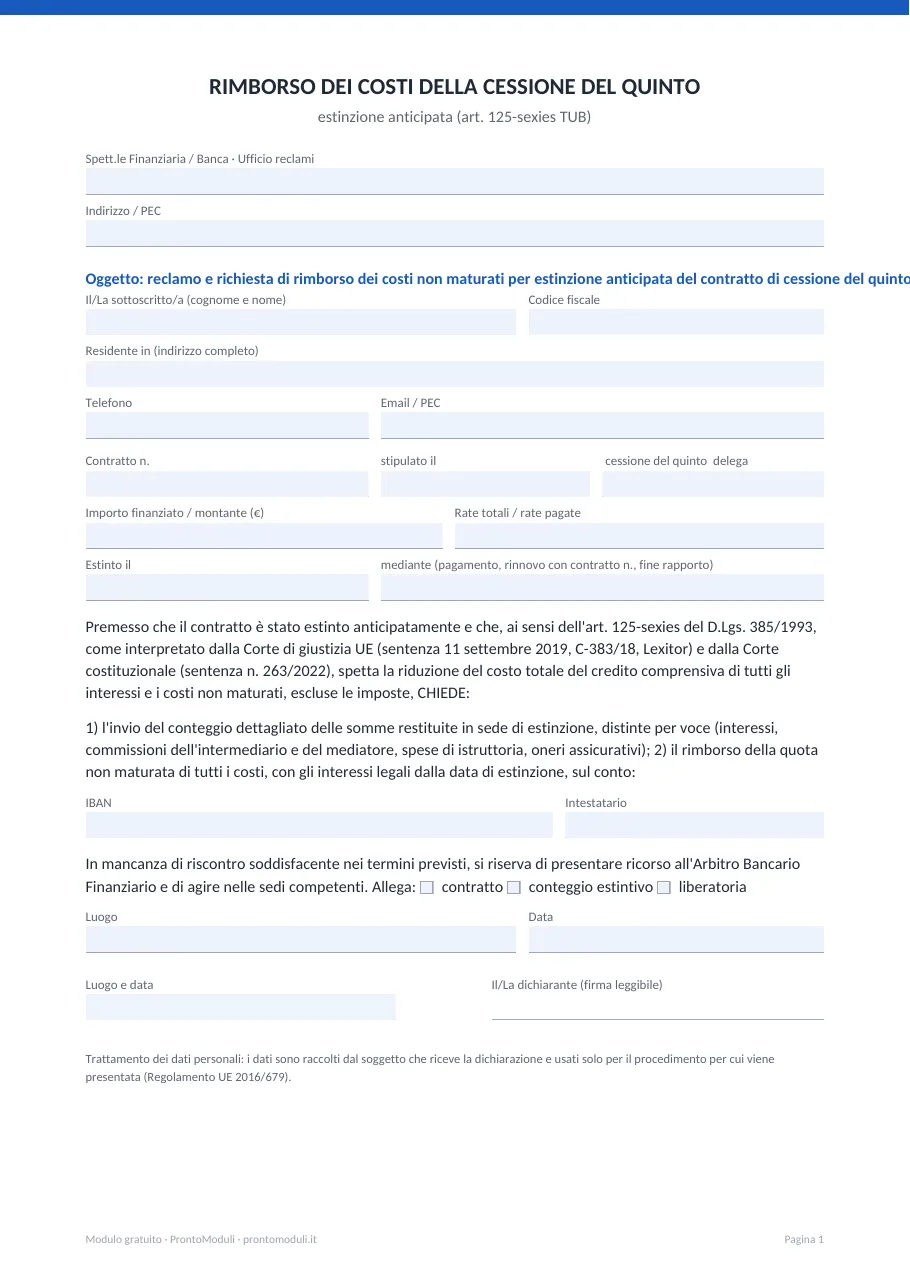
Se hai estinto in anticipo (o rinnovato) una cessione del quinto dello stipendio o della pensione, o una delega di pagamento, hai diritto alla riduzione del costo totale del credito: interessi e costi per la vita residua del contratto (art. 125-sexies del Testo unico bancario). Spesso nel conteggio estintivo la finanziaria non restituisce tutte le commissioni pagate all'inizio. Con questa lettera chiedi il ricalcolo e il rimborso delle somme non maturate. Se non rispondono, puoi rivolgerti all'Arbitro Bancario Finanziario.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
A cosa serve
Nella cessione del quinto il prestito si restituisce con rate trattenute direttamente in busta paga o sulla pensione. Quando il contratto si chiude prima della scadenza (perché lo estingui con un’altra somma, perché lo rinnovi con un nuovo prestito, o per la fine del rapporto di lavoro) devi pagare solo il capitale residuo e i costi già maturati: il resto ti va restituito o scalato. La lettera serve a chiedere il ricalcolo e il rimborso di quanto non ti è stato restituito.
Cosa dice la legge
- In caso di rimborso anticipato il consumatore ha diritto a una riduzione del costo totale del credito, pari agli interessi e ai costi dovuti per la vita residua del contratto (art. 125-sexies TUB, come riscritto nel 2021).
- Per la Corte di giustizia UE (sentenza Lexitor, 2019) la riduzione riguarda tutti i costi, anche quelli pagati all’inizio (commissioni, spese di istruttoria), esclusi solo le imposte.
- La Corte costituzionale (sentenza n. 263/2022) ha esteso questa regola anche ai contratti firmati prima del 25 luglio 2021.
- I criteri per calcolare la quota da restituire dei costi iniziali (in proporzione alla durata o con altri metodi) sono stati precisati dall’Arbitro Bancario Finanziario: nella richiesta conviene chiedere il conteggio dettagliato.
Come si compila
- Scrivi i dati della finanziaria o banca (ufficio reclami, PEC) e i tuoi.
- Indica il contratto: numero, data, importo finanziato, numero di rate e rate pagate.
- Indica la data dell’estinzione e come è avvenuta (pagamento, rinnovo con nuovo contratto, fine del rapporto di lavoro).
- Chiedi il conteggio estintivo dettagliato e il rimborso degli interessi, delle commissioni e dei costi non maturati, con gli interessi legali, sull’IBAN indicato.
- Allega il contratto, il conteggio estintivo e la liberatoria, se li hai. Manda per PEC o raccomandata.
La lettera vale come reclamo: l’intermediario deve rispondere entro i termini previsti (di regola 60 giorni). Se non risponde o la risposta non ti soddisfa, puoi presentare ricorso all’Arbitro Bancario Finanziario (ABF), online, con un costo di 20 € che ti viene restituito se vinci, senza bisogno di avvocato. Puoi anche fare un esposto alla Banca d’Italia.
Il diritto al rimborso si prescrive in 10 anni dall’estinzione del contratto. Se hai estinto o rinnovato più cessioni negli anni, puoi chiedere il ricalcolo per ognuna.
Domande frequenti
Si ha diritto al rimborso se si estingue la cessione del quinto in anticipo?
Sì: il consumatore ha diritto alla riduzione del costo totale del credito, pari agli interessi e ai costi dovuti per la vita residua del contratto (art. 125-sexies TUB), comprese le commissioni pagate all’inizio, escluse le imposte.
Vale anche per le cessioni del quinto firmate prima del 2021?
Sì: con la sentenza n. 263/2022 la Corte costituzionale ha esteso anche ai contratti firmati prima del 25 luglio 2021 il diritto alla riduzione di tutti i costi, come stabilito dalla sentenza Lexitor della Corte di giustizia UE.
Come si chiede il rimborso della cessione del quinto?
Con una richiesta scritta (reclamo) alla finanziaria o alla banca, indicando il contratto, la data di estinzione e chiedendo il conteggio dettagliato e il rimborso di interessi, commissioni e costi non maturati sull’IBAN indicato.
Spetta il rimborso anche se ho rinnovato la cessione del quinto?
Sì: il rinnovo con un nuovo prestito estingue in anticipo il contratto precedente, che va quindi ricalcolato con la riduzione dei costi per la vita residua.
Cosa fare se la finanziaria non rimborsa?
Presentare ricorso all’Arbitro Bancario Finanziario, online e con un contributo di 20 euro rimborsato in caso di accoglimento, senza bisogno dell’avvocato. Prima serve aver mandato il reclamo all’intermediario.
Entro quanto tempo si può chiedere il rimborso?
Entro 10 anni dall’estinzione anticipata del contratto, il termine di prescrizione ordinario.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- D.Lgs. 1 settembre 1993, n. 385 (Testo unico bancario), art. 125-sexies: rimborso anticipato e riduzione del costo totale del credito · Normattiva
- Sentenza n. 263 del 2022 sull'estinzione anticipata dei contratti di credito ai consumatori (riduzione di tutti i costi anche per i contratti anteriori al 25 luglio 2021) · Corte costituzionale
- Come presentare ricorso all'ABF (reclamo preventivo, contributo di 20 euro) · Arbitro Bancario Finanziario