Dichiarazione di esonero dalla dichiarazione di successione (per banca e Poste): modulo PDF e Word da scaricare
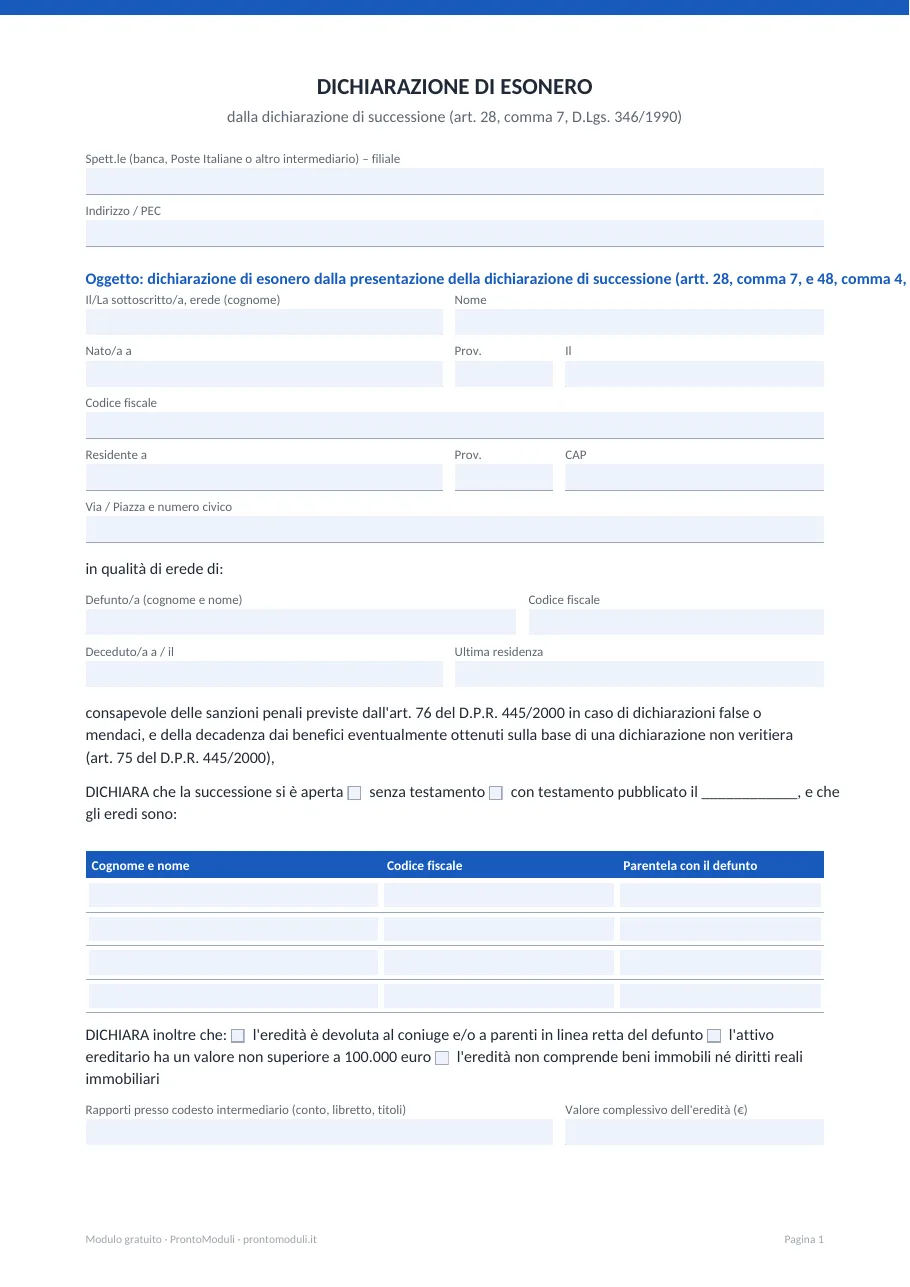
Se l'eredità va solo al coniuge e ai parenti in linea retta (figli, nipoti, genitori), vale non più di 100.000 € e non ci sono immobili, la dichiarazione di successione non va presentata (art. 28, comma 7, D.Lgs. 346/1990). Per avere i soldi del conto, l'erede consegna alla banca o a Poste una dichiarazione di esonero: l'Agenzia delle Entrate non ha un suo modulo, questo fac simile contiene tutto quello che serve.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
A cosa serve
Quando muore una persona che aveva soldi in banca o alle Poste, l’intermediario blocca i conti e, per pagare gli eredi, chiede la dichiarazione di successione. Per le eredità piccole la legge la evita: non c’è obbligo se valgono insieme tre condizioni (art. 28, comma 7, D.Lgs. 346/1990):
- l’eredità va al coniuge e ai parenti in linea retta del defunto (figli, nipoti, genitori, nonni);
- ha un valore non superiore a 100.000 €;
- non comprende immobili né diritti reali su immobili (nemmeno una quota di casa o di un terreno).
In questo caso gli eredi dichiarano alla banca, a Poste e agli altri intermediari di essere esonerati (art. 48, comma 4): è questa dichiarazione.
Se tra gli eredi ci sono fratelli, nipoti di zio o altri parenti non in linea retta, oppure c’è anche solo una quota di un immobile, l’esonero non vale e la dichiarazione di successione va fatta. Le condizioni possono venire meno anche dopo, se si scoprono altri beni (le «sopravvenienze»).
Come si compila
- Scrivi la banca o Poste e la filiale dove c’è il conto.
- Metti i tuoi dati e quelli del defunto: nome, codice fiscale, data e luogo della morte, ultima residenza.
- Elenca tutti gli eredi con il legame di parentela (coniuge, figlio, genitore…) e indica se c’è un testamento.
- Indica i rapporti (conto, libretto, deposito titoli) e il valore complessivo dell’eredità.
- Barra le tre dichiarazioni sulle condizioni dell’esonero, firma e allega il documento d’identità.
Cosa fa la banca
- La dichiarazione si consegna firmata a mano su carta, oppure con firma digitale in formato elettronico.
- Entro 15 giorni la banca o Poste la trasmettono alla Direzione provinciale dell’Agenzia delle Entrate competente per il domicilio fiscale del defunto, via PEC o raccomandata.
- La banca può chiedere anche altri documenti: il autocertificazione-di-morte/" class="pm-int">certificato di morte, la dichiarazione sostitutiva dell’atto di notorietà sugli eredi (a volte con firma autenticata), i dati per il pagamento a ciascun erede.
Il testo unico delle imposte di successione e donazione (D.Lgs. 123/2025) sostituirà il D.Lgs. 346/1990: il decreto Milleproroghe ne ha rinviato l’applicazione al 1° gennaio 2027. Fino ad allora i riferimenti restano quelli di questa pagina.
Domande frequenti
Quando non si fa la dichiarazione di successione?
Quando l’eredità va al coniuge e ai parenti in linea retta, vale non più di 100.000 € e non comprende immobili o diritti reali immobiliari. Le tre condizioni devono esserci tutte insieme (art. 28, comma 7, D.Lgs. 346/1990).
L’Agenzia delle Entrate ha un modulo per l’esonero?
No: l’Agenzia spiega che gli eredi devono dichiarare a banche e Poste di essere esonerati, ma non pubblica un modello. Molte banche hanno il loro modulo; questo fac simile contiene le stesse dichiarazioni.
Cosa fa la banca con la dichiarazione di esonero?
Entro 15 giorni la trasmette all’ufficio dell’Agenzia delle Entrate competente per il domicilio fiscale del defunto, via PEC o raccomandata, insieme al documento di chi l’ha firmata.
Se tra gli eredi ci sono i fratelli del defunto?
L’esonero non vale: i fratelli non sono parenti in linea retta. Va presentata la dichiarazione di successione, anche se l’eredità è piccola.
Se c’è una quota di una casa?
Anche una quota di un immobile o un diritto reale (per esempio l’usufrutto) fa cadere l’esonero: serve la dichiarazione di successione.
La firma va autenticata?
Per la dichiarazione di esonero l’Agenzia indica la firma autografa (o digitale) dell’erede. La banca, per gli altri documenti sugli eredi, può chiedere l’autentica secondo le sue regole.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- D.Lgs. 31 ottobre 1990, n. 346 (testo unico imposta di successione), art. 28: obbligo della dichiarazione ed esonero del comma 7 · Normattiva
- D.Lgs. 31 ottobre 1990, n. 346, art. 48: divieti e obblighi per banche e intermediari, comma 4 · Normattiva
- Chi deve presentare la dichiarazione di successione: contribuenti esonerati e dichiarazione agli intermediari (aggiornata il 29/05/2026) · Agenzia delle Entrate
- D.P.R. 28 dicembre 2000, n. 445 (testo unico sulla documentazione amministrativa) · Normattiva