Richiesta di estinzione anticipata di un finanziamento e del conteggio estintivo: modulo PDF e Word da scaricare
Puoi chiudere in anticipo un prestito personale o un finanziamento a rate, in tutto o in parte, quando vuoi. Hai diritto alla riduzione del costo totale del credito per la durata che resta, compresi i costi pagati all'inizio, e la finanziaria può chiedere al massimo un indennizzo dell'1% del capitale rimborsato (0,5% se manca un anno o meno), che non è dovuto se il debito residuo che chiudi è fino a 10.000 € (art. 125-sexies del Testo unico bancario). Con questo fac simile chiedi il conteggio estintivo e l'estinzione.
Gratis, si scarica subito, senza lasciare email.
Compilalo qui
Scrivi i dati qui sotto e scarica il PDF già compilato, pronto da stampare e firmare. I dati restano sul tuo computer: il PDF viene creato nel tuo browser e noi non li riceviamo.
A cosa serve
Se hai un prestito personale, una cessione del quinto o un finanziamento finalizzato (auto, mobili, elettrodomestici) e vuoi pagarlo prima, devi chiedere alla finanziaria il conteggio estintivo: il documento che dice quanto pagare per chiudere il debito a una certa data, con gli interessi e i costi tolti. Con questa lettera lo chiedi per iscritto e dichiari se vuoi estinguere tutto o una parte.
Cosa dice la legge (art. 125-sexies TUB)
- Il consumatore può rimborsare in anticipo in qualsiasi momento, in tutto o in parte.
- Ha diritto a una riduzione del costo totale del credito per la restante durata, calcolata su tutti i costi posti a suo carico, compresi quelli che non dipendono dalla durata (per esempio le spese di istruttoria) e le spese pagate a terzi dal finanziatore. Restano fuori le imposte e le spese pagate direttamente a terzi che non dipendono dalla durata.
- Il contratto deve dire se la riduzione si calcola con la proporzionalità lineare o con il costo ammortizzato; se non lo dice, si usa il costo ammortizzato.
- La finanziaria può chiedere un indennizzo per i costi del rimborso anticipato: al massimo l’1% dell’importo rimborsato se mancano più di 12 mesi, lo 0,5% se ne mancano 12 o meno, e mai più degli interessi che avresti pagato.
- L’indennizzo non è dovuto se il rimborso lo paga un’assicurazione a garanzia del credito, se si tratta di un’apertura di credito, se il tasso non è fisso nel periodo del rimborso, o se chiudi tutto il debito residuo e questo è pari o inferiore a 10.000 €.
Le regole sulla riduzione dei costi sono cambiate nel 2021 (D.L. 73/2021) e poi ancora: per i contratti più vecchi possono valere criteri diversi. Se pensi che il conteggio non ti restituisca abbastanza costi pagati all’inizio, fai un reclamo alla finanziaria e, se non rispondono o non sei soddisfatto, ricorri all’Arbitro Bancario Finanziario.
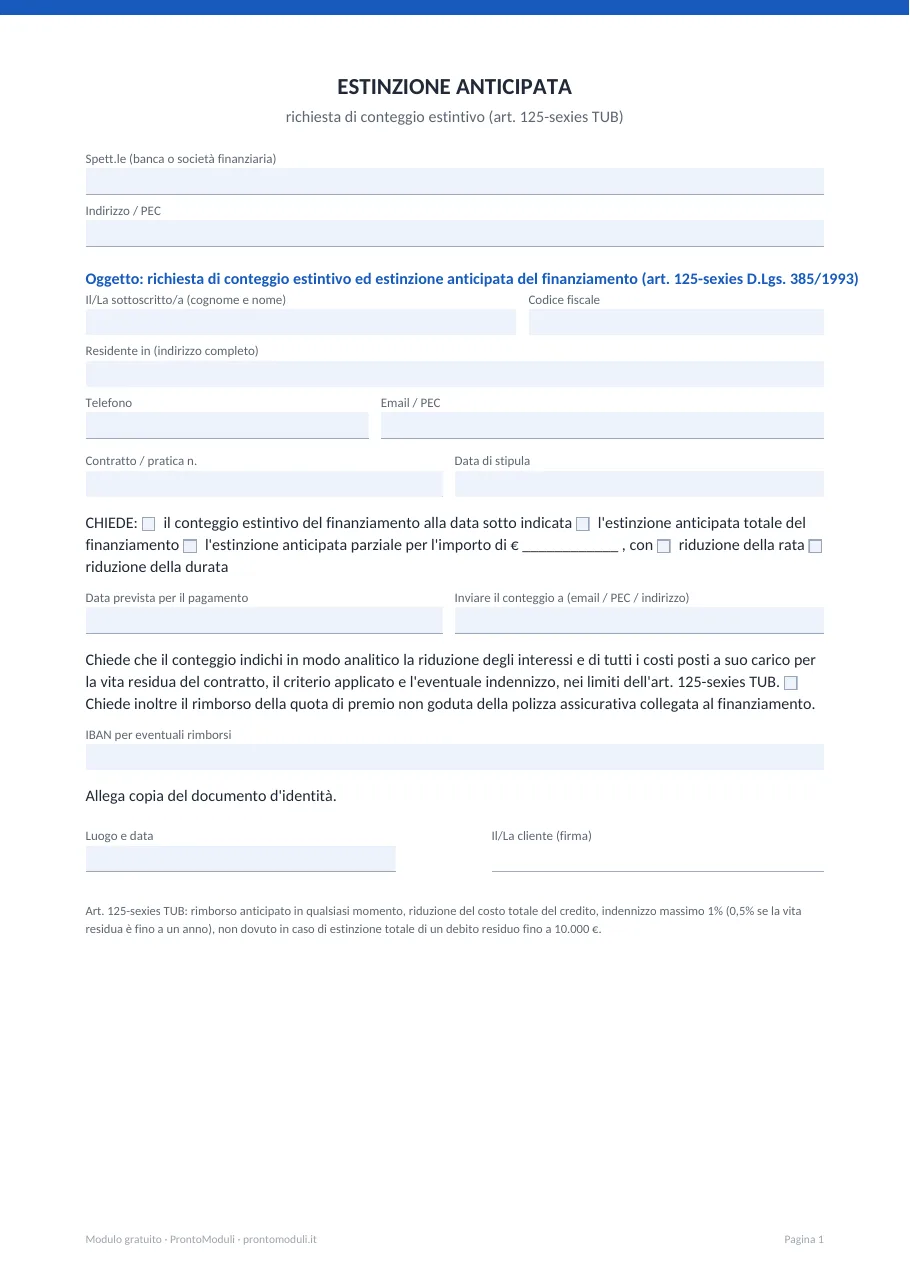
Come si compila
- Scrivi la finanziaria e il recapito indicato nel contratto o nel sito per le richieste di estinzione.
- I tuoi dati e il numero del contratto (pratica), con la data di firma.
- Barra se chiedi solo il conteggio estintivo o anche l’estinzione, totale o parziale (con l’importo).
- Indica la data in cui vuoi pagare e come preferisci ricevere il conteggio (email, PEC, posta).
- Se c’è una polizza collegata al prestito, chiedi il rimborso della parte di premio non goduta.
- Firma e allega il documento d’identità.
Dove si manda
Ai recapiti indicati nel contratto o nell’area clienti della finanziaria: molte permettono di chiedere il conteggio anche online o per telefono. Per esempio Compass ha sede legale in Via Caldera 21, 20153 Milano e PEC compass@pec.compassonline.it. Per avere la prova della richiesta usa PEC o raccomandata A/R. Dopo aver ricevuto il conteggio, paga entro la data indicata con le modalità scritte nel conteggio e chiedi la quietanza di estinzione.
Domande frequenti
Come si chiede il conteggio estintivo di un finanziamento?
Con una richiesta scritta alla finanziaria, indicando il numero del contratto e la data in cui vuoi estinguere, oppure dall’area clienti o dal servizio clienti se lo prevedono. Il conteggio dice quanto pagare con interessi e costi già ridotti.
Quanto costa estinguere in anticipo un prestito?
La finanziaria può chiedere un indennizzo massimo dell’1% dell’importo rimborsato se mancano più di 12 mesi, dello 0,5% se ne mancano 12 o meno, e mai più degli interessi residui (art. 125-sexies TUB).
Quando l’indennizzo per l’estinzione anticipata non è dovuto?
Se il rimborso è pagato da un’assicurazione a garanzia del credito, se si tratta di un’apertura di credito, se il tasso non è fisso nel periodo del rimborso, o se chiudi l’intero debito residuo e questo non supera 10.000 €.
Con l’estinzione anticipata mi restituiscono le spese iniziali?
La legge vigente prevede la riduzione di tutti i costi posti a carico del consumatore, compresi quelli che non dipendono dalla durata del contratto, in proporzione alla durata residua; restano esclusi le imposte e alcuni costi pagati direttamente a terzi.
Si può estinguere solo una parte del finanziamento?
Sì, il rimborso anticipato può essere totale o parziale. Con l’estinzione parziale si riduce la rata o la durata, secondo quanto prevede il contratto.
Cosa fare se il conteggio estintivo sembra sbagliato?
Fai un reclamo scritto alla finanziaria; se non risponde entro i termini o la risposta non ti soddisfa, puoi ricorrere all’Arbitro Bancario Finanziario.
Non esiste un modulo unico nazionale: questo modello è scritto da ProntoModuli sulla base della norma.
- D.Lgs. 1° settembre 1993, n. 385 (Testo unico bancario), art. 125-sexies (rimborso anticipato nel credito ai consumatori) · Normattiva
- Dati societari di Compass (sede legale Via Caldera 21, 20153 Milano; PEC) · Compass Banca S.p.A.
- D.Lgs. 7 marzo 2005, n. 82 (Codice dell'amministrazione digitale), art. 48: la PEC equivale alla raccomandata con ricevuta di ritorno · Normattiva