Modello AA7/10: partita IVA di società, enti e associazioni: modulo ufficiale in PDF
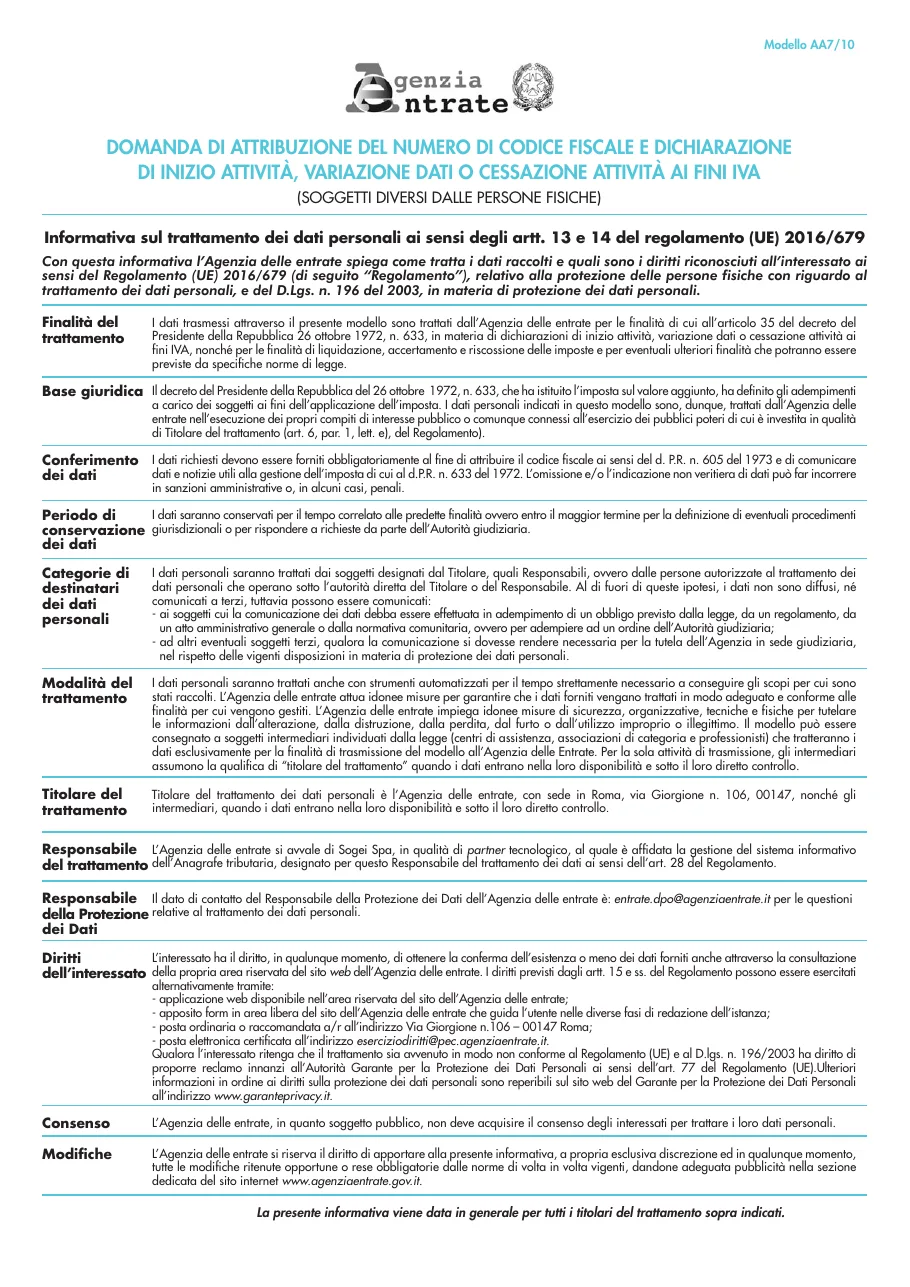
Il modello AA7/10 è la dichiarazione all'Agenzia delle Entrate per l'inizio attività, le variazioni e la cessazione ai fini IVA dei soggetti diversi dalle persone fisiche: società, enti, associazioni, consorzi. Per un ente nuovo vale anche come domanda del codice fiscale. Si presenta entro 30 giorni; chi è iscritto al Registro delle imprese usa ComUnica. Qui trovi il modello originale.
Lo trovi anche sul sito dell'Agenzia delle Entrate. Gratis, si scarica subito, senza lasciare email.
A cosa serve
- Società, enti e associazioni che iniziano un’attività rilevante ai fini IVA: attribuzione della partita IVA.
- Variazioni: sede legale o amministrativa, rappresentante legale, attività esercitata, luoghi di conservazione delle scritture.
- Cessazione dell’attività, per esempio dopo lo scioglimento o la liquidazione.
- Codice fiscale e partita IVA insieme, per l’ente appena costituito che inizia subito un’attività IVA. Se a un’associazione serve solo il codice fiscale, senza partita IVA, l’Agenzia prevede il modello AA5/6.
Il PDF che scarichi è l’originale dell’Agenzia delle Entrate (versione del 27 maggio 2015, ancora in uso). Le istruzioni ufficiali, aggiornate al 2025, spiegano i quadri da A a I.
Come si compila
- Nel quadro A barra il tipo di dichiarazione (inizio, variazione, cessazione) e la data.
- Nel quadro B scrivi i dati del soggetto: denominazione, natura giuridica, sede, attività con il codice ATECO.
- Nel quadro C i dati del rappresentante legale.
- Gli altri quadri solo se servono (soci, operazioni straordinarie, luoghi di conservazione delle scritture, altri luoghi di esercizio).
- Firma del rappresentante legale; se non presenti di persona, allega la copia del suo documento.
Come e dove si presenta
- Entro 30 giorni dall’evento (costituzione, inizio attività, variazione, cessazione).
- In ufficio: in qualsiasi ufficio dell’Agenzia, in duplice copia.
- Per raccomandata, in una copia con il documento del rappresentante: vale la data di spedizione.
- Online, direttamente o tramite un intermediario.
- Chi è iscritto al Registro delle imprese (le società) usa la Comunicazione unica (ComUnica) alla Camera di commercio.
Per chiedere il codice fiscale di un’associazione si allega di solito copia dell’atto costitutivo e dello statuto. Lo statuto scritto si registra all’Agenzia delle Entrate con il modello RLI o il modello 69 e l’imposta di registro (gli enti del Terzo settore ne sono esenti).
Domande frequenti
A cosa serve il modello AA7/10?
È la dichiarazione all’Agenzia delle Entrate per l’inizio attività, la variazione dati e la cessazione ai fini IVA di società, enti, associazioni e altri soggetti diversi dalle persone fisiche. Per un ente nuovo vale anche come domanda del codice fiscale.
Un’associazione deve usare l’AA7/10?
Sì, se apre la partita IVA: il modello vale insieme come domanda del codice fiscale e dichiarazione di inizio attività. Se all’associazione serve solo il codice fiscale, senza attività IVA, si usa il modello AA5/6.
Entro quanto si presenta l’AA7/10?
Entro 30 giorni dall’inizio dell’attività, dalla variazione o dalla cessazione.
Le società usano l’AA7/10?
Le società iscritte al Registro delle imprese presentano la dichiarazione IVA tramite ComUnica alla Camera di commercio. L’AA7/10 cartaceo resta per i soggetti non iscritti, come associazioni ed enti non commerciali.
Qual è la differenza tra AA7/10 e AA5/6?
L’AA5/6 serve agli enti per chiedere solo il codice fiscale o comunicarne le variazioni, senza partita IVA; l’AA7/10 riguarda chi ha o apre una partita IVA. L’Agenzia indica quale usare nelle istruzioni.
Quanto costa presentare l’AA7/10?
La presentazione all’Agenzia delle Entrate è gratuita. Per le società iscritte al Registro delle imprese ci sono i diritti della Camera di commercio per ComUnica.
Il PDF che scarichi è il modello originale pubblicato dall'ente, senza modifiche.
- Modello AA7/10 «Domanda di attribuzione del numero di codice fiscale e dichiarazione di inizio attività, variazione dati o cessazione attività ai fini IVA» (PDF originale) · Agenzia delle Entrate
- Scheda «Modello AA7/10» (modello e istruzioni) · Agenzia delle Entrate
- Istruzioni per la compilazione del modello AA7/10 (2025) · Agenzia delle Entrate
- D.P.R. 26 ottobre 1972, n. 633, art. 35 (disposizioni relative alla partita IVA: dichiarazione di inizio, variazione e cessazione entro 30 giorni) · Normattiva